

Le forti perdite di Alphabet e Intel a Wall Street hanno riportato l’attenzione sui giganteschi investimenti nell’intelligenza artificiale. Dietro i ribassi emergono però due situazioni industriali differenti, entrambe caratterizzate da una forte crescita delle attività legate all’AI. I risultati trimestrali mostrano quanto sia importante distinguere il valore attribuito dal mercato alle aziende dai loro ricavi, dagli utili e dalle prospettive tecnologiche.
In appena due giorni, Wall Street ha inflitto pesanti correzioni a due protagonisti dell’industria tecnologica. Il 29 ottobre 2026 Alphabet, la società che controlla Google, ha perso il 12,64% del proprio valore in Borsa, registrando la peggiore seduta dalla quotazione del 2004. Il giorno successivo è toccato a Intel, con un ribasso arrivato intorno al 30% durante le contrattazioni. Movimenti di questa portata hanno immediatamente alimentato interrogativi sulla sostenibilità degli investimenti nell’intelligenza artificiale e sulle aspettative che accompagnano la sua espansione.
La lettura dei risultati finanziari offre però un quadro più articolato. Alphabet continua a registrare una crescita considerevole dei ricavi e della redditività operativa, mentre Intel sta beneficiando della domanda di processori per i centri dati. Le ragioni delle vendite riguardano principalmente le aspettative degli investitori, la disponibilità di liquidità dopo gli investimenti e le previsioni per i trimestri successivi. Sono questioni importanti per valutare le singole aziende, da distinguere dall’evoluzione industriale e commerciale dell’intelligenza artificiale.
Capitalizzazione e liquidità: che cosa misura il ribasso in Borsa
Prima di esaminare i bilanci, conviene chiarire un elemento spesso trascurato nel racconto delle grandi oscillazioni finanziarie. Quando si legge che Alphabet ha bruciato circa 480 miliardi di dollari in una seduta, il dato riguarda la diminuzione della capitalizzazione di Borsa. La cifra deriva dalla variazione del prezzo delle azioni moltiplicata per il numero dei titoli in circolazione. Descrive quindi quanto è cambiata la valutazione complessiva attribuita dagli investitori alla società. È una misura distinta dal denaro disponibile nelle casse aziendali, dai ricavi e dagli utili effettivamente prodotti.
Alphabet: la crescita dei ricavi e la trasformazione della ricerca
Nel caso di Google, questa distinzione è particolarmente significativa. La trimestrale diffusa da Alphabet il 28 ottobre mostra ricavi consolidati di 127,6 miliardi di dollari, in aumento del 25% rispetto allo stesso periodo del 2025. L’utile operativo è cresciuto del 30%, raggiungendo 40,6 miliardi, con un margine operativo del 31,8%. Google Services, che comprende il motore di ricerca, la pubblicità, YouTube e altri servizi, ha generato 96,3 miliardi di ricavi, con una crescita dell’11%. Si tratta di risultati che confermano la capacità dell’azienda di espandere le proprie attività e mantenere un’elevata redditività operativa.
La parte meno convincente della trimestrale, rispetto alle attese degli analisti, riguarda la pubblicità associata al motore di ricerca. I ricavi di Google Search e delle attività collegate sono saliti del 12%, raggiungendo 63,35 miliardi di dollari. Il confronto con il trimestre precedente, quando la crescita era stata del 17%, ha contribuito a provocare la reazione negativa del mercato. Google ha indicato diversi fattori alla base del rallentamento, tra cui gli effetti valutari e la diversa composizione delle ricerche effettuate dagli utenti.
Un elemento direttamente collegato all’intelligenza artificiale riguarda AI Mode, la modalità conversazionale integrata nel motore di ricerca. Le interrogazioni effettuate attraverso questa interfaccia generano attualmente ricavi pubblicitari inferiori rispetto alle ricerche tradizionali. Google sta ancora sviluppando i sistemi di monetizzazione e ha annunciato un ampliamento della distribuzione internazionale degli annunci pubblicitari in AI Mode. È una fase di trasformazione commerciale del servizio, nella quale le nuove modalità di interazione con le informazioni stanno precedendo la piena maturazione dei relativi modelli pubblicitari.
Il dato interessante è che Alphabet ha contemporaneamente dichiarato una crescita del numero delle interrogazioni di ricerca ai ritmi più elevati degli ultimi cinque anni. Secondo Sundar Pichai, anche le funzionalità basate sull’intelligenza artificiale stanno contribuendo a questa espansione. Si profila quindi un cambiamento nel modo in cui le persone utilizzano Google, con nuove opportunità di accesso alle informazioni e nuovi modelli di generazione dei ricavi. La capacità di trasformare questa crescita di utilizzo in risultati economici sarà una delle variabili decisive per i prossimi trimestri.
Google Cloud: domanda di AI e investimenti infrastrutturali
Ancora più significativa è la performance di Google Cloud. Nel terzo trimestre del 2026 la divisione ha raggiunto 30,7 miliardi di dollari di ricavi, con un incremento del 103% su base annua. L’utile operativo è salito a circa 11,1 miliardi, rispetto ai 3,6 miliardi dello stesso trimestre del 2025. Una crescita di queste dimensioni indica quanto rapidamente si stia ampliando la domanda di infrastrutture cloud, servizi aziendali basati sull’intelligenza artificiale e capacità di calcolo specializzata.
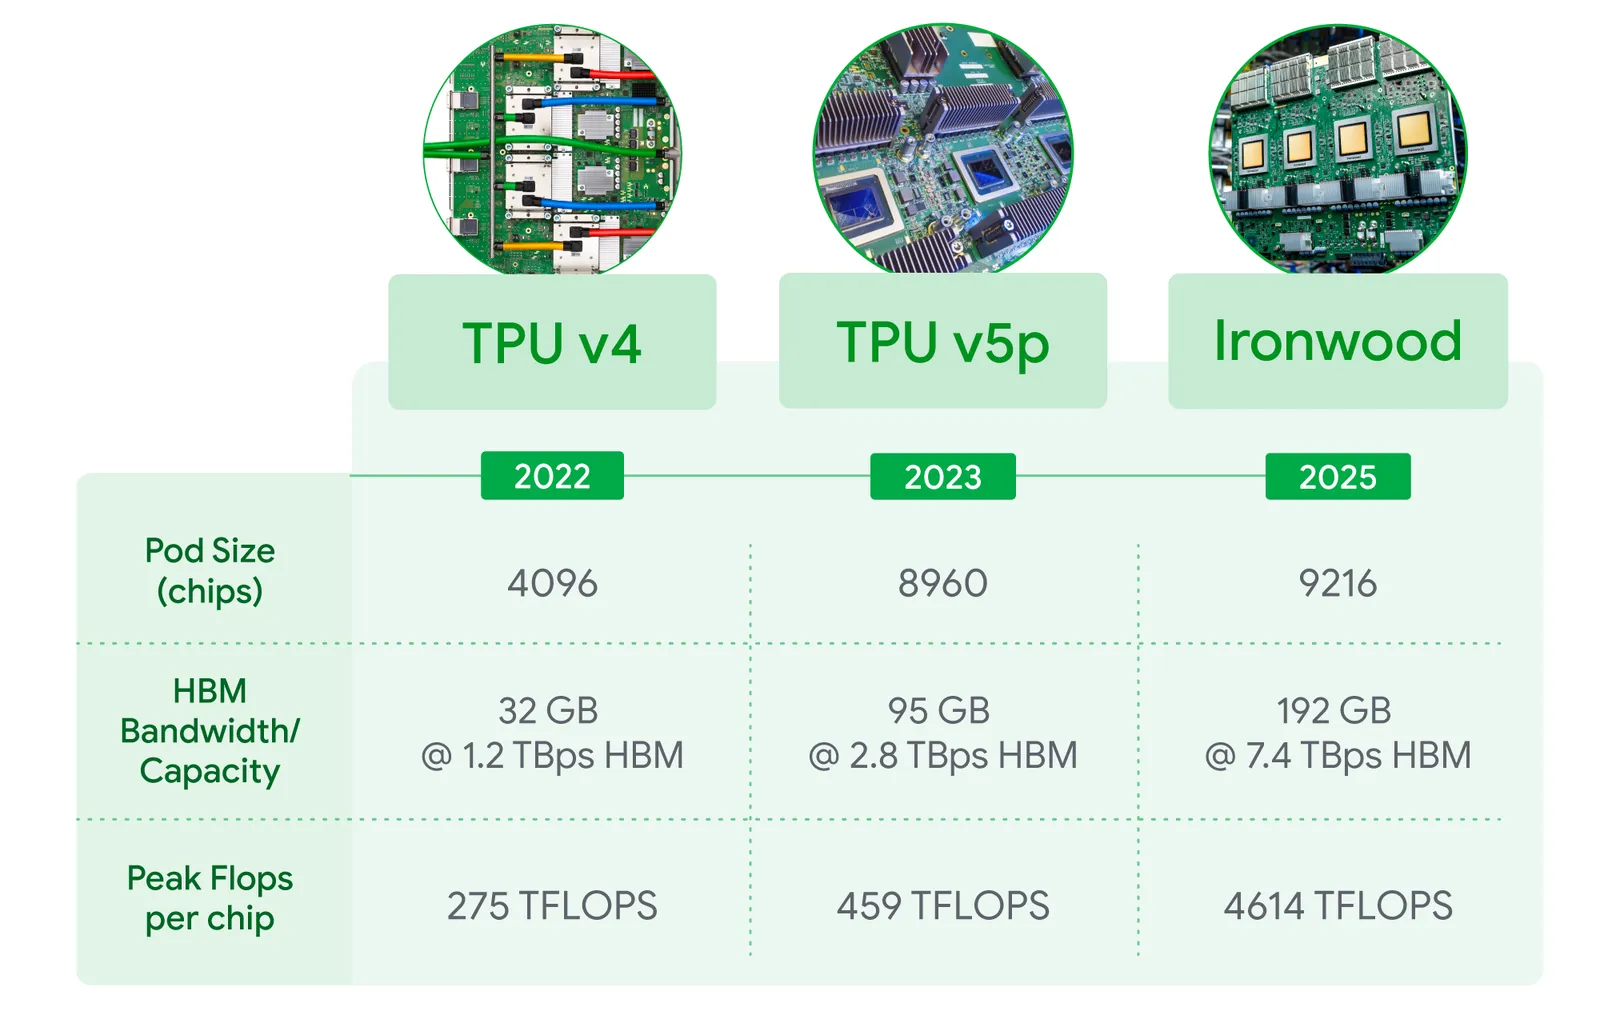
Un contributo importante arriva dai sistemi TPU, i processori sviluppati internamente da Google per accelerare i carichi di lavoro dell’intelligenza artificiale. La vendita di questi sistemi è diventata una componente significativa dei ricavi cloud. Alphabet ha inoltre comunicato un portafoglio di contratti e impegni commerciali futuri di Google Cloud pari a 561 miliardi di dollari. Questa cifra indica una domanda contrattualizzata di lungo periodo, la cui trasformazione in ricavi effettivi avverrà progressivamente, secondo le condizioni e le tempistiche previste dai contratti.
Le difficoltà incontrate dal titolo Alphabet derivano soprattutto dal rapporto tra crescita e investimenti. Nel trimestre la società ha sostenuto spese in conto capitale per circa 51,4 miliardi di dollari, destinate prevalentemente alle infrastrutture tecnologiche. La liquidità generata dalle attività operative è stata di circa 42,3 miliardi. La differenza ha prodotto un flusso di cassa libero negativo per circa 9,1 miliardi. È il secondo trimestre consecutivo con questo risultato, dopo una lunga storia caratterizzata da una forte generazione di liquidità.
La società prevede investimenti complessivi nel 2026 compresi tra 195 e 205 miliardi di dollari e ha anticipato un ulteriore incremento significativo nel 2027. Per gli investitori ciò significa accettare una fase in cui una quota molto elevata della liquidità prodotta viene destinata alla costruzione di nuove capacità infrastrutturali. Centri dati, processori, sistemi di rete e impianti energetici richiedono investimenti immediati, mentre il loro utilizzo commerciale può svilupparsi lungo diversi anni. La crescita del cloud dimostra che una parte importante di questi investimenti sta già alimentando nuove attività economiche.
Un altro elemento contribuisce a spiegare la differenza tra i risultati operativi e l’utile netto di Alphabet. Quest’ultimo è sceso a circa 26,2 miliardi di dollari, con un utile per azione di 2,12 dollari. Sui risultati hanno inciso minusvalenze contabili per circa 8,7 miliardi di dollari relative a partecipazioni azionarie, legate soprattutto alla diminuzione del valore della quota posseduta in SpaceX. Si tratta prevalentemente di variazioni di valutazione degli investimenti finanziari, distinte dalle attività operative di Google. Anche escludendo questo effetto, gli utili per azione sono rimasti inferiori alle aspettative degli analisti, confermando che la reazione del mercato aveva diverse motivazioni.
Intel: i centri dati crescono, il mercato dei PC rallenta
La situazione di Intel presenta caratteristiche differenti. La società arriva alla correzione del 30 ottobre dopo un periodo di forte rivalutazione del titolo, che nel corso del 2026 aveva più che raddoppiato il proprio valore. Una parte considerevole delle aspettative degli investitori era collegata al rilancio industriale del gruppo, alla crescita della domanda di processori per server e alla prospettiva di rafforzarne il ruolo nella produzione avanzata di semiconduttori.
Anche Intel ha pubblicato risultati trimestrali complessivamente in crescita. I ricavi del terzo trimestre hanno raggiunto 16,5 miliardi di dollari, con un incremento del 21% su base annua. L’utile per azione rettificato è stato di 0,52 dollari, superiore alle aspettative di mercato, mentre il margine operativo contabile è salito al 15,3%, rispetto al 5% registrato un anno prima. La divisione Data Center and AI ha registrato una crescita del 78%, arrivando a 7,3 miliardi di dollari di ricavi, il progresso più sostenuto degli ultimi quindici anni per le attività legate ai centri dati.
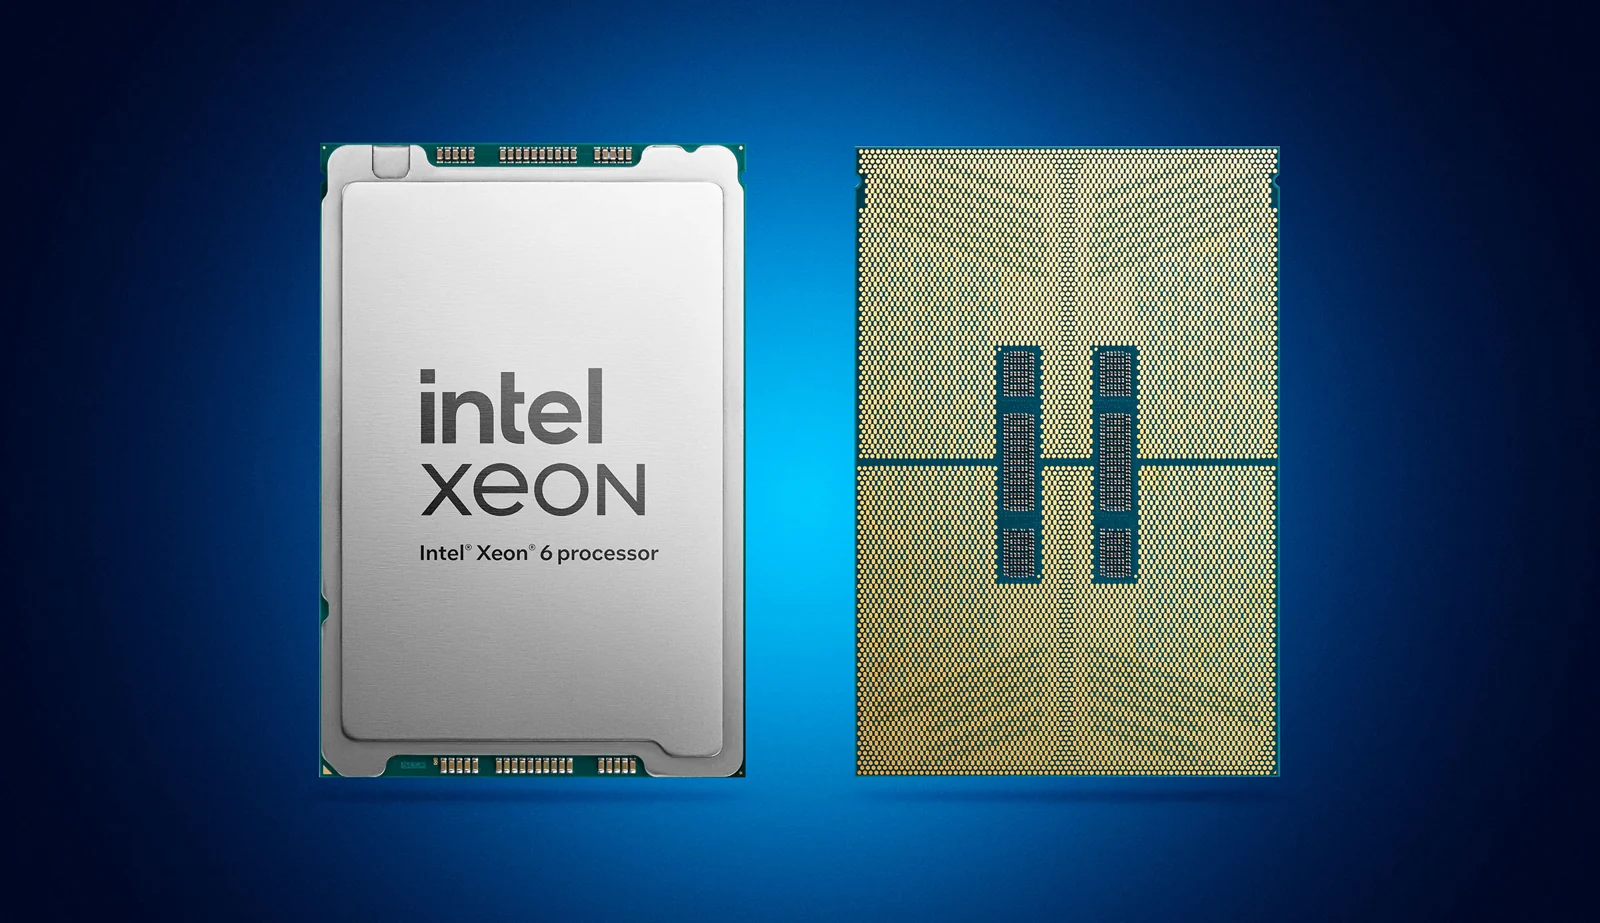
Questo risultato evidenzia un aspetto importante dell’evoluzione dell’intelligenza artificiale. I sistemi avanzati richiedono infrastrutture composte da diverse tipologie di processori. Accanto agli acceleratori specializzati, come le GPU utilizzate per l’addestramento e l’inferenza dei modelli, continuano a essere indispensabili le CPU che gestiscono l’orchestrazione dei servizi, l’elaborazione generale e numerose operazioni dei sistemi cloud. La domanda di processori Xeon beneficia di questa espansione e Intel ha dichiarato di voler aumentare la capacità produttiva per soddisfare gli ordini dei clienti.
La società sta inoltre proseguendo gli investimenti nella propria attività manifatturiera, Intel Foundry. Nel trimestre questa divisione ha registrato ricavi di segmento per 6,7 miliardi di dollari, in crescita del 58%, una cifra che comprende anche le transazioni interne al gruppo. Il rafforzamento della produzione avanzata, delle tecnologie di confezionamento dei chip e della collaborazione con i grandi fornitori di apparecchiature industriali fa parte di una strategia destinata a svilupparsi su un orizzonte pluriennale.
La reazione negativa degli investitori è arrivata soprattutto dalle previsioni per l’ultimo trimestre del 2026. Intel ha indicato ricavi attesi tra 15 e 16 miliardi di dollari, sensibilmente inferiori ai circa 17,1 miliardi previsti dagli analisti. Anche la stima di utile rettificato per azione, pari a 0,25 dollari, è risultata inferiore alle aspettative. Il mercato dei personal computer continua infatti ad attraversare una fase di debolezza, aggravata dall’aumento dei prezzi delle memorie e dalle conseguenti pressioni sui costi dei dispositivi.
La divisione dedicata ai processori per PC e alle applicazioni di intelligenza artificiale fisica ha registrato ricavi per 8,1 miliardi di dollari, in diminuzione del 5%. Intel prevede che la debolezza del mercato dei computer personali possa proseguire almeno per la prima metà del 2027. Alle difficoltà della domanda si aggiungono i vincoli produttivi che limitano la capacità di soddisfare completamente gli ordini per i processori destinati ai centri dati. Un incidente in uno stabilimento israeliano ha inoltre provocato interruzioni delle attività, con un impatto stimato dall’azienda in circa 600 milioni di dollari di ricavi distribuiti su due trimestri.
La pressione sulla liquidità costituisce un ulteriore elemento di attenzione. Intel sta sostenendo costi elevati per espandere la produzione e sviluppare nuove tecnologie manifatturiere, mentre la direzione finanziaria ha indicato che per il 2026 si attende un flusso di cassa libero ancora negativo. Il rilancio del gruppo dipenderà quindi dalla capacità di convertire la crescente domanda di semiconduttori avanzati in ricavi, margini e liquidità sufficienti a sostenere il programma industriale.
Due percorsi industriali, una nuova attenzione alla liquidità
Il confronto tra le due aziende aiuta a comprendere il comportamento di Wall Street. Alphabet deve dimostrare che l’espansione del cloud e dei servizi basati sull’intelligenza artificiale sarà in grado di sostenere gli investimenti infrastrutturali e accompagnare la trasformazione del proprio motore di ricerca. Intel deve affrontare contemporaneamente il rallentamento del mercato tradizionale dei PC, l’espansione produttiva e la crescita della domanda di processori per server. Sono due percorsi industriali con tempi, costi e condizioni economiche differenti.
Il movimento dei titoli si inserisce inoltre in una fase di maggiore selettività degli investitori nei confronti delle grandi aziende tecnologiche. Negli ultimi anni l’annuncio di nuovi investimenti nell’intelligenza artificiale è stato spesso accolto come un segnale di espansione futura. Oggi gli operatori finanziari osservano con particolare attenzione il rapporto tra spesa e liquidità prodotta, la velocità con cui cresce la domanda commerciale e la possibilità di finanziare nuovi impianti attraverso i ricavi delle attività esistenti. Anche aziende tecnologicamente solide possono subire forti correzioni quando i risultati pubblicati si discostano dalle aspettative incorporate nelle loro quotazioni.
La crescente richiesta di infrastrutture tecnologiche sta modificando anche gli equilibri dell’industria dei semiconduttori. Le aziende che producono memorie ad alte prestazioni destinano una quota sempre maggiore della capacità agli impieghi nei sistemi AI, contribuendo ad aumentare i costi di altri segmenti del mercato. Parallelamente, la domanda di processori per centri dati, acceleratori e sistemi di rete continua a richiedere nuove capacità produttive. Il risultato è una trasformazione della distribuzione delle risorse industriali, con effetti differenti sui produttori e sui loro clienti.
I dati da osservare per capire la crescita dell’AI
Per valutare la maturazione economica dell’intelligenza artificiale diventerà sempre più importante osservare la crescita dei ricavi derivanti dai servizi effettivamente utilizzati dalle imprese e dai consumatori. In questo senso, il raddoppio del fatturato di Google Cloud e l’espansione della divisione Data Center and AI di Intel forniscono indicazioni concrete. Sono attività che stanno aumentando le vendite a ritmi elevati e che testimoniano la domanda commerciale di nuove capacità di elaborazione. I mercati finanziari cercano ora di comprendere quali margini economici e quali flussi di cassa queste attività saranno in grado di generare nel tempo.
È utile ricordare che il mercato azionario anticipa continuamente scenari futuri. Il prezzo di un titolo incorpora aspettative sulla crescita, sui costi, sulla concorrenza e sui profitti degli anni successivi. Quando tali aspettative vengono riviste, le variazioni possono essere molto più ampie dei cambiamenti registrati nei risultati industriali di un singolo trimestre. Proprio per questo una forte correzione di Borsa richiede un’analisi distinta della situazione economica dell’azienda e delle condizioni che avevano determinato la sua precedente valutazione.
Le trimestrali di Alphabet e Intel descrivono dunque una fase nella quale l’intelligenza artificiale sta acquisendo un peso crescente nei bilanci delle grandi aziende tecnologiche. La domanda di calcolo aumenta, i servizi cloud si espandono e i produttori di semiconduttori stanno adattando le proprie strategie a un mercato profondamente diverso da quello di pochi anni fa. Gli investimenti necessari sono diventati giganteschi e richiedono tempi di ritorno che possono estendersi su più esercizi finanziari.
Il punto centrale riguarda il passaggio da una fase dominata dalle aspettative a una nella quale diventa possibile misurare con maggiore precisione i risultati economici dell’adozione tecnologica. La crescita dei servizi e delle infrastrutture AI è già visibile nei ricavi di diverse aziende. La sfida dei prossimi anni sarà trasformare questa espansione in un sistema industriale capace di generare liquidità e profitti sufficienti ad alimentare nuove generazioni di prodotti, modelli e piattaforme.
Le oscillazioni di Wall Street raccontano la velocità con cui cambiano le valutazioni finanziarie. I bilanci raccontano invece un’industria impegnata in una delle maggiori espansioni infrastrutturali della sua storia recente. Comprendere la differenza tra questi due fenomeni permette di osservare l’evoluzione dell’intelligenza artificiale attraverso dati economici concreti, senza confondere la volatilità di una seduta con la direzione di lungo periodo dello sviluppo tecnologico.
Fonti
- Alphabet, risultati finanziari ufficiali del terzo trimestre 2026, comunicato del 28 ottobre 2026 depositato presso la SEC.
- Alphabet, risultati finanziari del secondo trimestre 2026, per il confronto con l’andamento precedente dei ricavi della ricerca.
- Intel, risultati finanziari ufficiali del terzo trimestre 2026, comunicato del 29 ottobre 2026.
- Reuters, Alphabet: risultati della ricerca, crescita del cloud e investimenti nell’AI, 28-29 ottobre 2026.
- Reuters, flussi di cassa e investimenti delle grandi aziende tecnologiche, 29 ottobre 2026.
- Reuters, Intel: correzione azionaria, previsioni finanziarie e mercato dei semiconduttori, 30 ottobre 2026.
- Yahoo Finance, la perdita di capitalizzazione di Alphabet del 29 ottobre 2026.

