I creatori di Claude preparano il debutto in Borsa per giovedì 19 novembre 2026. L’operazione può raccogliere decine di miliardi di dollari e attribuire all’azienda un valore superiore ai mille miliardi, secondo il criterio di calcolo adottato. Che cosa significano queste cifre, dove finiscono i soldi e perché OpenAI ha scelto di aspettare? Una guida per capire la notizia senza conoscere il linguaggio della finanza.
Dietro ogni conversazione con Claude esiste un’attività industriale fatta di ricercatori, centri di calcolo e contratti commerciali. Il servizio che appare sullo schermo è il risultato di investimenti enormi, sostenuti finora attraverso accordi con un gruppo selezionato di finanziatori. Ora Anthropic, la società che sviluppa Claude, si prepara ad aprire una parte del proprio capitale al mercato azionario. Per milioni di persone sarà la prima occasione di vedere il nome di un’AI familiare associato a un prezzo che cambia durante la giornata.
Il debutto previsto di Claude a Wall Street
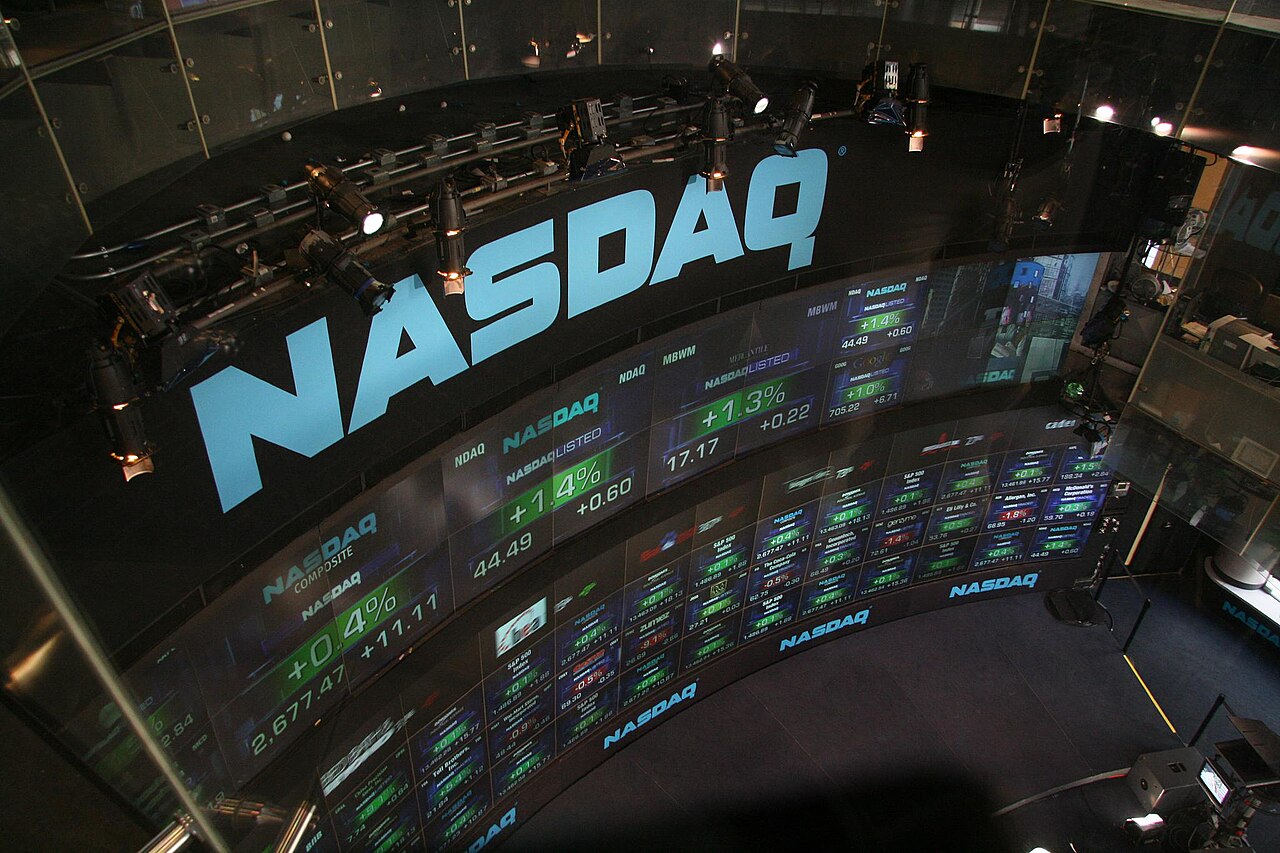
L’appuntamento indicato nel prospetto, il documento che descrive l’azienda e i dettagli dell’offerta, è giovedì 19 novembre 2026, sul Nasdaq, con il simbolo ANT. Il calendario prevede la determinazione del prezzo definitivo intorno al 18 novembre. Si tratta dunque di un’operazione già arrivata alla presentazione formale agli investitori, con documenti pubblici e condizioni indicative. Alla data di questo articolo restano da completare i passaggi necessari al debutto: prezzo, dimensione finale e calendario possono ancora cambiare.
Anthropic è stata fondata nel 2021 da un gruppo di ricercatori e dirigenti provenienti da OpenAI. Fra i cofondatori ci sono i fratelli Dario e Daniela Amodei, rispettivamente amministratore delegato e presidente della società. Claude è la famiglia di modelli e servizi con cui l’azienda si è fatta conoscere. L’eventuale azione ANT darà una partecipazione economica nella società che li sviluppa: acquistare quell’azione e pagare un abbonamento a Claude sono due operazioni completamente diverse.
Che cos’è un’IPO e come funziona
IPO è la sigla inglese di Initial Public Offering, cioè offerta pubblica iniziale. Un’azienda offre per la prima volta le proprie azioni al pubblico attraverso un’operazione regolamentata, normalmente collegata all’ingresso in Borsa. Un’azione è una piccola quota della proprietà economica di una società. Chi la possiede partecipa all’andamento del suo valore e, quando previsto, alla distribuzione degli utili. Il valore della partecipazione può quindi aumentare o diminuire nel tempo, seguendo le prospettive dell’impresa e le condizioni del mercato.
Prima della quotazione, le quote di un’impresa privata vengono scambiate soprattutto mediante accordi fra soggetti selezionati. Entrare o uscire dall’investimento può richiedere trattative, autorizzazioni e tempi lunghi. La Borsa organizza invece un mercato nel quale gli investitori possono presentare ordini di acquisto e vendita attraverso intermediari. Il Nasdaq è uno di questi mercati. Nel linguaggio americano una società quotata viene chiamata public company: la parola “pubblica” indica l’accessibilità delle azioni al mercato, senza implicare una proprietà dello Stato.
Durante l’IPO le banche che organizzano l’operazione aiutano l’azienda a presentarsi agli investitori e a raccogliere le loro richieste. Questa fase serve a capire quante azioni il mercato sia disposto ad acquistare e a quale prezzo. Il valore definitivo nasce da una combinazione di risultati aziendali, aspettative e domanda ricevuta. Un’offerta molto richiesta può essere modificata; un contesto meno favorevole può indurre a rivedere le condizioni o i tempi. Ecco perché una fascia indicativa pubblicata prima del debutto va letta come una proposta ancora in formazione.
I numeri dell’offerta Anthropic
Nel comunicato ufficiale del 10 novembre, Anthropic ha previsto un’offerta di 825 milioni di azioni, con un prezzo indicativo compreso fra 70 e 78 dollari ciascuna. Moltiplicando questi valori si ottiene una raccolta lorda compresa fra 57,75 e 64,35 miliardi di dollari. Al punto intermedio di 74 dollari per azione, il totale sarebbe di 61,05 miliardi. È già una dimensione sufficiente a collocare l’operazione fra i grandi appuntamenti finanziari dell’anno.
Le cronache del 16 novembre riportano anche attese di una raccolta fino a circa 80 miliardi e di una valutazione vicina a 1.500 miliardi. Queste indicazioni descrivono le aspettative aggiornate sul possibile esito dell’operazione. I calcoli qui illustrati partono dalle condizioni pubblicate il 10 novembre, in attesa del prezzo definitivo. Tenere separate le condizioni depositate e le aspettative successive permette di comprendere perché, a pochi giorni dall’esordio, circolino cifre differenti.
Raccolta e valutazione: due cifre diverse
La distinzione più utile è però un’altra: il denaro raccolto con l’IPO e il valore attribuito all’intera azienda misurano due cose diverse. Nell’offerta viene venduta soltanto una parte delle azioni. La valutazione complessiva tiene conto anche delle quote che rimangono agli azionisti precedenti. Quando si legge che Anthropic potrebbe valere oltre mille miliardi di dollari, quella cifra descrive un valore teorico della proprietà aziendale. Il versamento dei nuovi investitori riguarda le azioni effettivamente acquistate nell’operazione.
Un esempio ridotto rende il meccanismo immediato. Supponiamo che una società abbia, dopo l’offerta, mille azioni complessive e che ne venda cento di nuova emissione a dieci euro ciascuna. Raccoglie mille euro. Applicando lo stesso prezzo a tutte le mille azioni, il valore complessivo della società è diecimila euro. Entrambe le cifre sono corrette e rispondono a domande differenti: quanto denaro entra nell’operazione e quanto il prezzo attribuisce all’intera proprietà.
Nel caso di Anthropic si aggiunge una seconda differenza di calcolo. Alla parte alta della fascia iniziale, la valutazione si avvicina ai mille miliardi considerando le azioni in circolazione dopo l’operazione. Può arrivare a circa 1.400 miliardi su base pienamente diluita, includendo anche strumenti e diritti destinati potenzialmente a trasformarsi in azioni. Fra questi ci sono le opzioni e alcune assegnazioni azionarie al personale. Le cifre più grandi citate nei titoli dipendono quindi anche da quali quote vengono conteggiate.
Il concetto di diluizione merita una spiegazione. Quando vengono emesse nuove azioni, il numero totale delle quote aumenta. Un vecchio azionista che conserva lo stesso numero di azioni possiede una percentuale più piccola dell’azienda. Contemporaneamente, l’impresa riceve nuove risorse con cui sviluppare la propria attività. L’obiettivo economico è utilizzare quel capitale per accrescere il valore complessivo abbastanza da rendere conveniente anche una partecipazione percentualmente più contenuta. Il risultato dipende da come saranno impiegati i fondi e dai risultati che seguiranno.
Dove finiscono i soldi dell’operazione
Anche la destinazione dei soldi cambia secondo il tipo di azioni vendute. Nell’offerta annunciata da Anthropic, circa 801,35 milioni sono azioni nuove e circa 23,65 milioni vengono cedute da azionisti già presenti. Il ricavato delle prime finanzia la società. Il ricavato delle seconde va a chi le vende. Questa distinzione spiega perché il valore totale di un’IPO possa essere superiore alla somma che entra effettivamente nelle casse dell’impresa, ancora prima di sottrarre commissioni e spese.
All’offerta pubblica si affianca inoltre un collocamento privato da 26 miliardi di dollari con partner industriali, fra cui Google, Microsoft e NVIDIA. È un investimento concordato separatamente, legato al completamento dell’IPO. Assumendo il prezzo intermedio di 74 dollari, il prospetto stima per Anthropic proventi netti complessivi di circa 84,6 miliardi dalle due operazioni, senza l’esercizio dell’opzione aggiuntiva delle banche. Quell’opzione consente di collocare ulteriori azioni e potrebbe aumentare ancora la raccolta.
Da qui arrivano molti titoli apparentemente incompatibili. Una cifra può riguardare la sola offerta pubblica; un’altra può includere l’investimento privato; una terza può incorporare le azioni aggiuntive. Alcuni conteggi esprimono importi lordi, altri indicano il denaro che rimane alla società dopo i costi, escludendo le somme destinate agli azionisti venditori. Per confrontare due operazioni bisogna utilizzare lo stesso perimetro. La somma delle diverse forme di finanziamento descrive la potenza economica dell’operazione, mentre la dimensione dell’IPO in senso stretto riguarda la sua componente pubblica.
Perché l’AI richiede tanto capitale
Per capire perché un’azienda di software cerchi capitali di queste dimensioni occorre guardare al funzionamento dell’AI. Sviluppare modelli avanzati richiede grandi quantità di calcolo. Una volta reso disponibile un modello, rispondere alle richieste degli utenti continua a utilizzare infrastrutture. A queste necessità si aggiunge la preparazione delle generazioni successive. Il rapporto fra investimenti iniziali, domanda e capacità disponibile assume così un peso centrale nelle decisioni dell’impresa.
Un centro di calcolo richiede tempo per essere costruito e attrezzato. Anche la capacità acquistata da fornitori esterni può comportare accordi pluriennali. Se una società si aspetta che l’utilizzo dei propri servizi aumenti, deve preparare le risorse necessarie con anticipo rispetto agli incassi futuri. Una grande raccolta di capitale amplia la capacità di programmare questa espansione. Il valore industriale dei finanziamenti consiste nella possibilità di tradurre domanda prevista e ricerca in servizi effettivamente disponibili.
Anthropic dichiara impegni contrattuali per calcolo e infrastrutture di circa 900,9 miliardi di dollari, distribuiti su molti anni, con scadenze che arrivano fino al 2045. È un dato sugli obblighi futuri, distinto dalla spesa di un singolo esercizio. Per capire la funzione dell’IPO occorre leggerlo nella sua dimensione temporale: l’azienda sta cercando risorse e flessibilità finanziaria per sostenere un’espansione che si svilupperà attraverso più cicli di investimento.
Il denaro investito dai nuovi soci diventa capitale dell’impresa. Un prestito funziona diversamente, perché comporta normalmente interessi e un rimborso secondo determinate condizioni. Con le azioni, il finanziatore accetta di partecipare ai risultati futuri della società. Per un’attività che deve sostenere oggi investimenti destinati a produrre effetti negli anni successivi, poter combinare capitale proprio, ricavi e altre forme di finanziamento offre diverse possibilità di organizzare la crescita.
Chi acquista quelle azioni sta pagando soprattutto una prospettiva. Il ragionamento è che i servizi dell’azienda possano diventare abbastanza utilizzati e redditizi da giustificare il prezzo richiesto oggi. Una valutazione molto elevata incorpora quindi attese importanti sulla crescita e sui guadagni futuri. La qualità della tecnologia conta, insieme alla capacità di venderla, ai costi necessari per fornirla e alla continuità dei rapporti con i clienti. Una buona tecnologia e un buon investimento azionario richiedono valutazioni distinte.
Ricavi, utili e liquidità: leggere i conti
Per questo conviene imparare a separare altre due parole: ricavi e utili. I ricavi misurano il valore delle vendite realizzate nel periodo. L’utile è ciò che rimane dopo aver considerato i costi e le altre componenti del risultato economico; quando il risultato è negativo si parla di perdita. Un’impresa può vendere molto più dell’anno precedente e continuare a registrare perdite. Può anche scegliere di spendere una quota consistente delle proprie risorse per ampliare la capacità futura.
Nei primi nove mesi del 2026 Anthropic ha registrato ricavi per circa 33,2 miliardi di dollari e una perdita operativa, prima delle componenti finanziarie e fiscali, di circa 1,26 miliardi. La perdita netta è stata molto più elevata, circa 104 miliardi, comprendendo 94,3 miliardi di rettifiche di valore su strumenti finanziari, legate soprattutto all’aumento della valutazione aziendale. Nello stesso periodo il flusso di cassa operativo è stato positivo per circa 6,6 miliardi. Perdita contabile e denaro assorbito dall’attività possono dunque divergere sensibilmente.
Il punto può sembrare insolito. Alcuni accordi di finanziamento danno diritto a ricevere in futuro azioni della società. Se aumenta il valore attribuito a quel diritto, la contabilità può registrare un maggior costo anche in assenza di un pagamento equivalente nello stesso momento. Il conto economico misura il risultato secondo regole contabili; il rendiconto finanziario mostra come si muove la liquidità. Leggere insieme i due documenti consente di capire meglio che cosa sia effettivamente accaduto nell’azienda.
Un’ulteriore cifra molto citata è il livello annualizzato dei ricavi, arrivato a circa 81 miliardi di dollari a ottobre. L’espressione indica una stima ottenuta proiettando su un anno il ritmo dell’attività recente. Serve a descrivere la velocità raggiunta dal business in un momento preciso. Il fatturato già realizzato nell’anno resta un dato diverso, così come il fatturato che sarà effettivamente prodotto nei dodici mesi successivi. Una crescita rapida rende questa distinzione particolarmente importante.
Il modello commerciale di Anthropic comprende abbonamenti e servizi il cui prezzo dipende dall’utilizzo. Una persona può pagare per usare Claude; un’impresa può integrare i modelli nei propri software e nelle attività quotidiane. Per gli investitori conta soprattutto la capacità di trasformare questi utilizzi in rapporti durevoli. Se un prodotto entra stabilmente nei processi di un’organizzazione, la relazione economica può svilupparsi per anni. Il valore attribuito oggi alla società dipende anche da quanto si crede in questa continuità futura.
Che cosa cambia quando iniziano gli scambi
Con l’arrivo in Borsa cambia poi il modo in cui l’azienda viene osservata. Risultati e informazioni rilevanti entrano in un sistema di comunicazioni periodiche rivolto al mercato. Investitori e analisti confrontano le promesse con i dati, mentre il prezzo dell’azione riflette continuamente nuovi giudizi. Le verifiche delle autorità riguardano il rispetto delle regole e gli obblighi informativi. La convenienza economica dell’acquisto rimane una valutazione separata, che ciascun investitore compie sulla base delle proprie aspettative.
Questo aiuta anche a leggere ciò che accadrà durante il debutto. Il prezzo dell’IPO e il prezzo delle prime contrattazioni possono essere diversi. Il primo viene stabilito per il collocamento; il secondo si forma quando iniziano gli scambi sul mercato. Chi compra attraverso la Borsa potrebbe quindi pagare una cifra differente da quella riservata agli investitori che hanno ricevuto azioni nell’offerta iniziale. L’accesso al titolo dopo la quotazione e l’assegnazione di azioni nell’IPO sono passaggi distinti.
Dopo il collocamento, quando un investitore vende un’azione a un altro, il denaro passa normalmente dall’acquirente al venditore. La società riceve nuovi fondi quando emette nuove azioni, secondo le modalità dell’operazione. Di conseguenza, un aumento della capitalizzazione durante la prima seduta accresce il valore di mercato delle partecipazioni, senza trasformarsi automaticamente in un versamento sul conto dell’azienda. Anche una variazione di centinaia di miliardi può essere soprattutto una variazione del prezzo attribuito alle quote esistenti.
La prima giornata attirerà inevitabilmente molta attenzione. Per capire il significato industriale dell’operazione sarà però più utile osservare come Anthropic impiegherà le risorse, quanto crescerà la domanda dei suoi servizi e come evolverà la capacità di guadagnare da ogni attività. Un singolo giorno di Borsa concentra ordini e aspettative in un periodo molto breve. La costruzione di un’attività redditizia e duratura richiede un orizzonte più ampio.
Perché OpenAI ha scelto di aspettare
A questo punto la domanda su OpenAI acquista un significato più preciso. La società di ChatGPT ha davvero temporeggiato? Sì, ha scelto esplicitamente di aspettare, lasciando aperta la prospettiva di una quotazione nel 2027. La cronologia pubblica documenta una decisione sui tempi, mentre manca una giornata di debutto precedentemente annunciata e poi cancellata. Parlare di un’attesa deliberata descrive meglio ciò che è stato reso noto rispetto all’idea di un’IPO già fissata e improvvisamente ritirata.
L’8 giugno 2026 OpenAI ha comunicato di aver presentato in forma riservata una bozza della documentazione S-1 alle autorità americane. È il documento utilizzato per preparare una possibile offerta pubblica di azioni. L’annuncio precisava che il calendario restava da decidere e che alcune attività sarebbero probabilmente risultate più semplici rimanendo una società privata. Preparare i documenti consentiva di mantenere disponibile la possibilità di quotarsi, senza assumere un impegno pubblico su una data precisa.
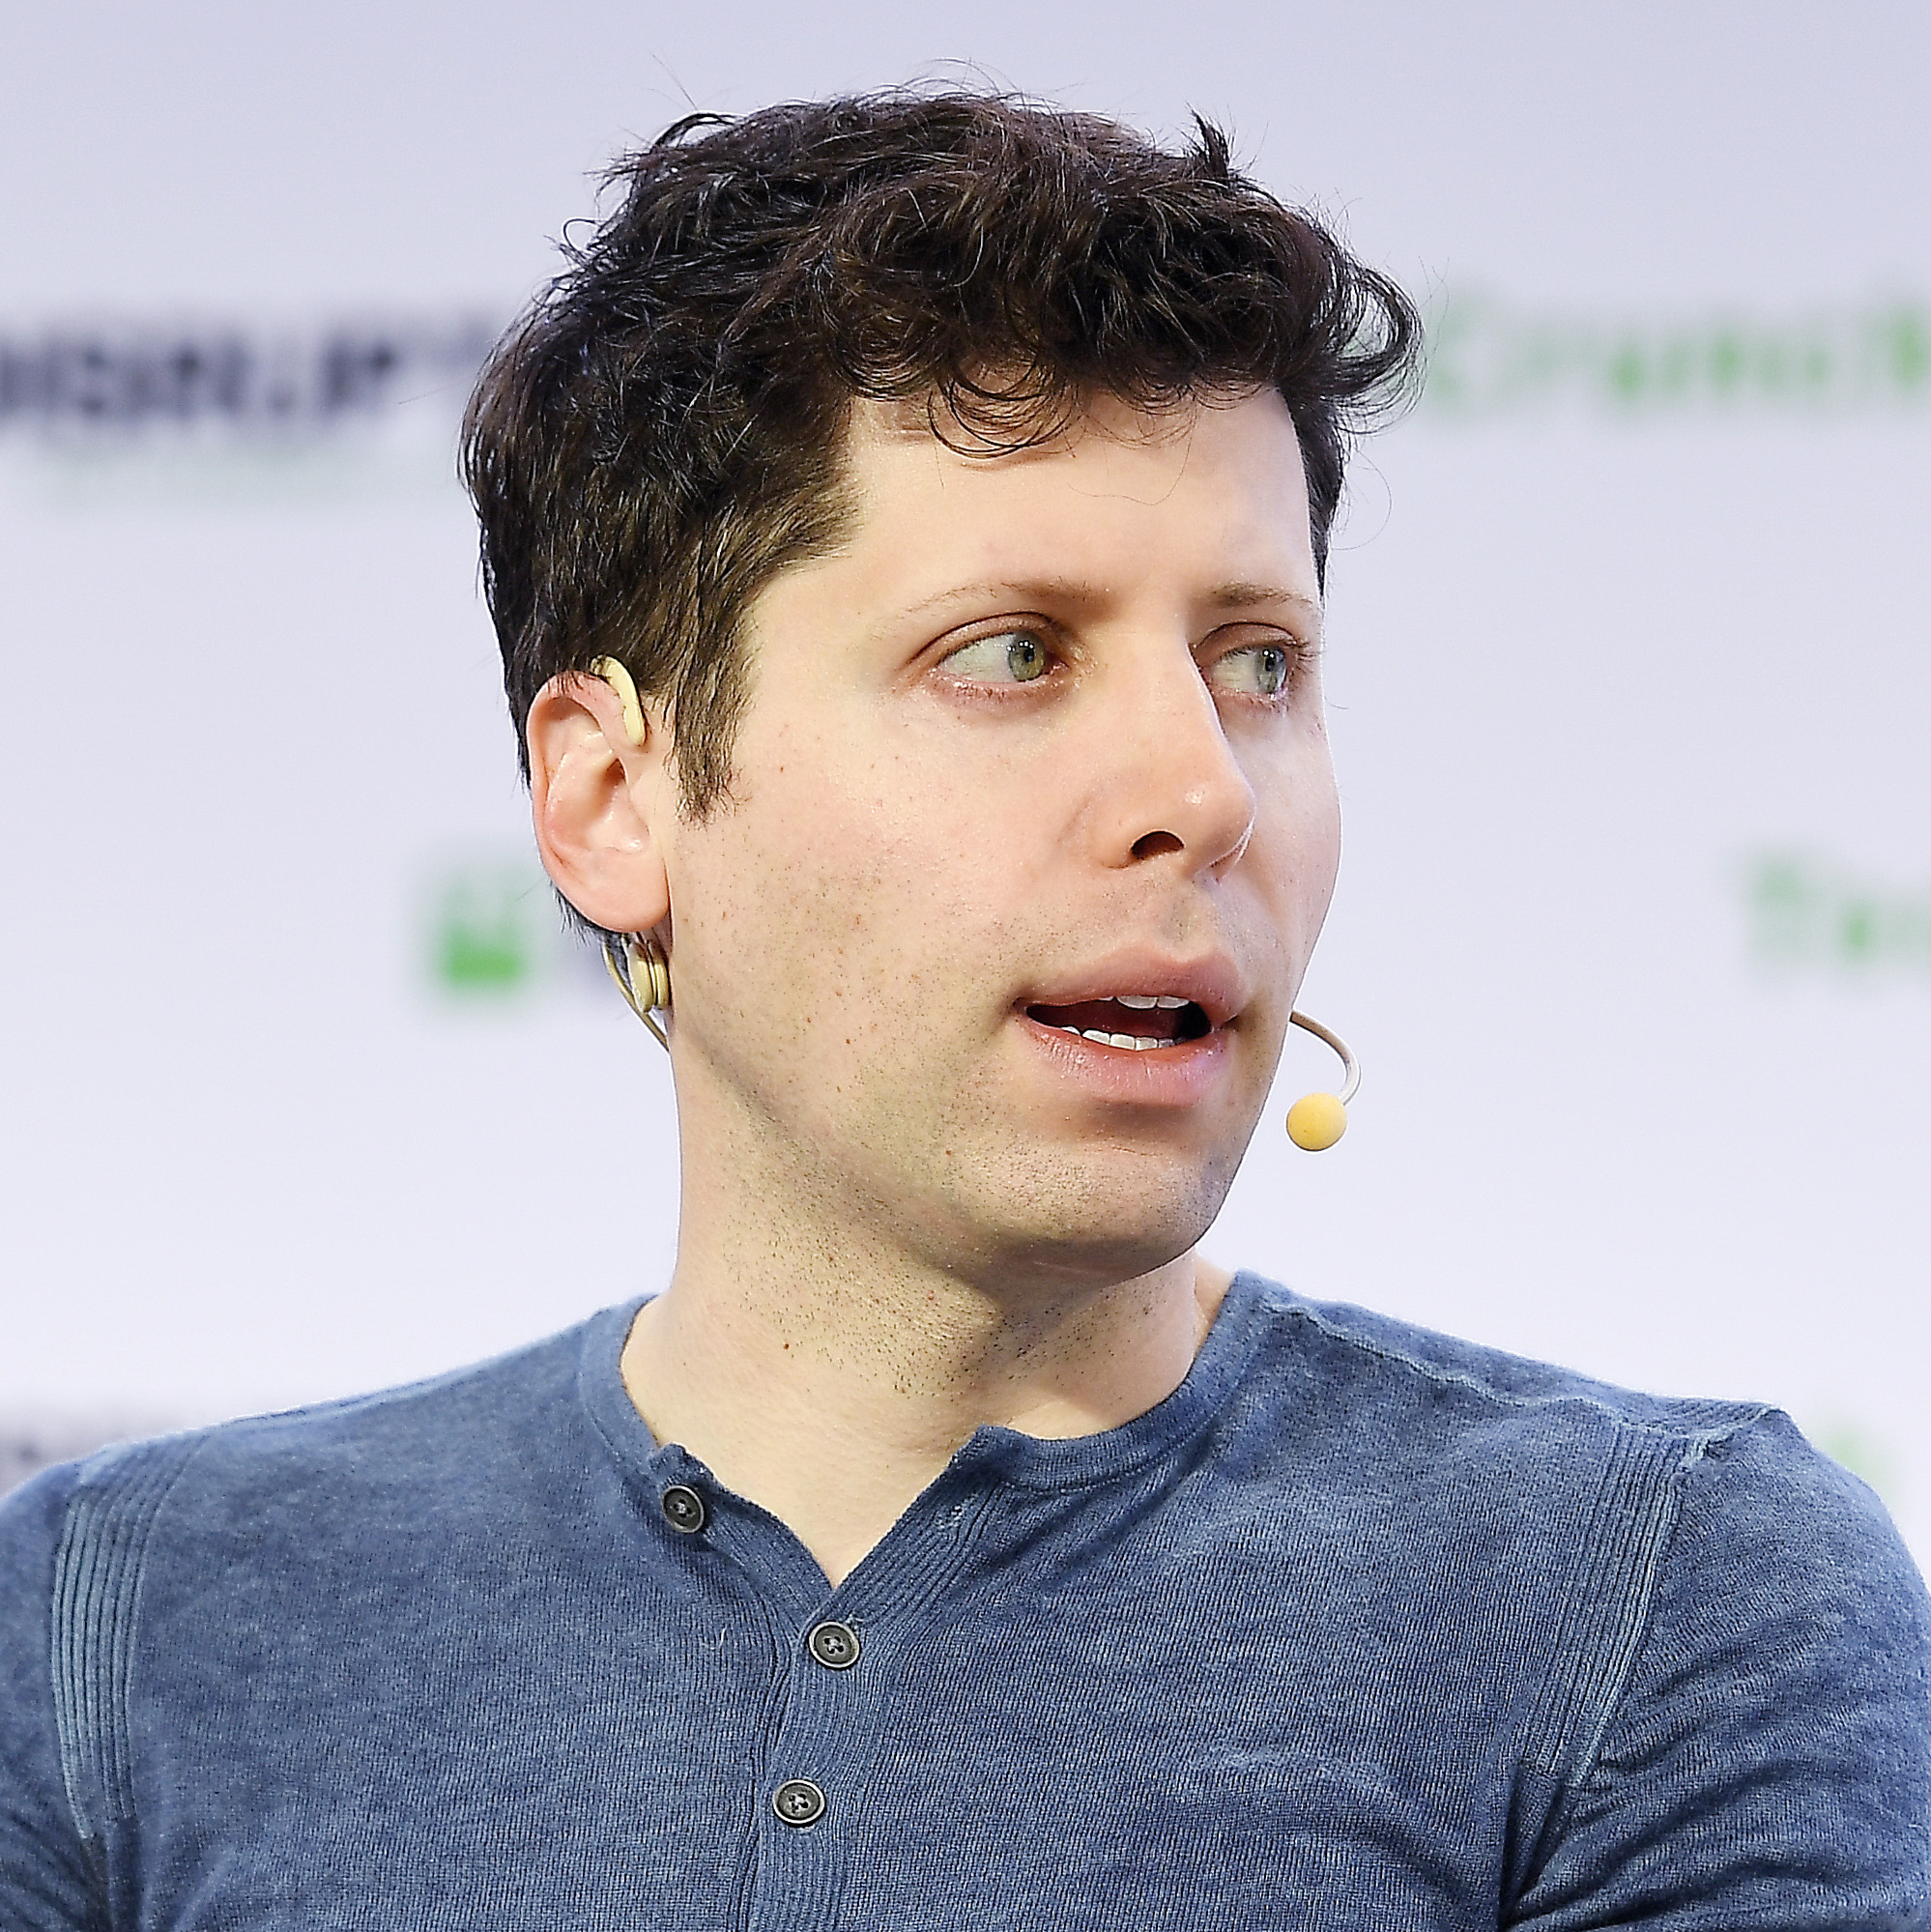
A settembre Sam Altman ha poi escluso il debutto nel 2026. Fra le ragioni dichiarate ha indicato il lavoro sulla sicurezza e sull’allineamento dei sistemi, cioè sulla loro capacità di seguire gli obiettivi previsti, insieme al coordinamento con le istituzioni. Ha inoltre spiegato che l’azienda non sentiva urgenza di quotarsi. Il 6 novembre Sarah Friar, responsabile finanziaria di OpenAI, ha continuato a indicare il 2027 come orizzonte da valutare. Anche questa indicazione lascia aperta la definizione del calendario effettivo.
Finanziarsi senza entrare in Borsa
Dal punto di vista economico, la possibilità di aspettare ha una base concreta: OpenAI riesce a raccogliere grandi capitali anche senza essere quotata. Il 31 marzo 2026 ha annunciato un’operazione con 122 miliardi di dollari di capitale impegnato e una valutazione di 852 miliardi dopo l’investimento. La parola “impegnato” conta, perché gli accordi possono prevedere versamenti e condizioni distribuiti nel tempo. La cifra documenta comunque la capacità di ottenere finanziamenti molto rilevanti attraverso accordi privati.
Un’impresa capace di finanziarsi in questo modo dispone di una scelta. Può cercare nuove risorse presso investitori selezionati e rinviare l’apertura del capitale al mercato pubblico. Restare privata permette di gestire alcune decisioni con maggiore riservatezza e con un numero più ristretto di interlocutori. Anche gli investitori privati chiedono risultati e pongono condizioni. Cambiano però la frequenza dell’esposizione pubblica e il modo in cui vengono negoziate le aspettative sull’azienda.
Una quotazione, infatti, comporta un lavoro organizzativo che continua dopo il giorno del debutto. Occorrono procedure di comunicazione finanziaria, rapporti costanti con il mercato e una struttura capace di sostenere gli adempimenti di una società quotata. Un gruppo in rapida trasformazione può considerare utile consolidare questi aspetti prima di compiere il passaggio. Nel caso di OpenAI, l’esistenza di attività ritenute più semplici da svolgere restando privata è stata dichiarata direttamente dalla società; i dettagli completi delle valutazioni interne restano riservati.
Esiste inoltre una considerazione generale sul momento della quotazione. Il prezzo al quale vengono vendute le azioni determina quanta proprietà occorre cedere per ottenere una certa somma. A parità di capitale cercato, una valutazione più alta consente normalmente di emettere una quota proporzionalmente minore di azioni. Aspettare può quindi essere conveniente se l’azienda ritiene di poter arrivare al mercato con risultati più solidi o in condizioni migliori. È una logica finanziaria applicabile a molte imprese; attribuirle un peso preciso nelle decisioni interne di OpenAI richiederebbe informazioni ulteriori.
La stessa Friar ha spiegato a novembre che OpenAI ha già dimostrato di poter raccogliere capitali su larga scala nei mercati privati. Ha collegato l’interesse per una futura IPO anche alla possibilità di consentire a una platea più ampia di partecipare al valore economico creato dalla società. La scelta dei tempi riguarda quindi più obiettivi: finanziare l’attività, organizzare l’azienda e decidere quando ampliare l’accesso alla sua proprietà. La Borsa è un canale importante all’interno di questa strategia.
Due strategie nella stessa corsa ai capitali
L’attesa di OpenAI ha convissuto con un’attività intensa sul fronte dei finanziamenti. A ottobre sono emerse ricostruzioni secondo cui la società cercava di accelerare una nuova raccolta privata prima del debutto di Anthropic, rivolgendosi a investitori in parte comuni. Le informazioni provenivano da persone a conoscenza delle trattative e vanno lette con questa attribuzione. Il quadro che descrivono è quello di due aziende impegnate a ottenere risorse nello stesso periodo, attraverso operazioni differenti.
Questo confronto aiuta a evitare una lettura troppo sportiva della vicenda. Arrivare prima in Borsa può offrire visibilità, nuovi capitali e un riferimento pubblico per il valore dell’impresa. Restare privata più a lungo può offrire tempo e flessibilità. La scelta migliore dipende dalla situazione della singola società, dal suo fabbisogno e dalle condizioni ottenibili. Il calendario finanziario, preso da solo, dice poco sulla qualità relativa di Claude e ChatGPT o sulla posizione che le due aziende occuperanno negli anni successivi.
Che cosa osservare dopo il collocamento
Il debutto di Anthropic potrà comunque fornire informazioni utili a tutto il settore. Investitori e concorrenti vedranno quale prezzo il mercato attribuisce a uno dei principali sviluppatori di AI e come reagisce ai suoi risultati pubblici. Questo potrà influenzare le discussioni sulle valutazioni di altre imprese. Ogni confronto dovrà però considerare differenze nel modello commerciale, nei costi e nei criteri contabili. Due aziende attive nello stesso campo possono produrre risultati economici difficili da confrontare attraverso un solo numero.
Per chi usa l’AI nella vita quotidiana, gli effetti più interessanti potranno arrivare dall’impiego dei capitali raccolti. Maggiore capacità di calcolo e nuove risorse per la ricerca possono sostenere servizi più ampi e prodotti più capaci. I benefici concreti dipenderanno dalle scelte dell’azienda e dai progressi ottenuti. La quotazione, da sola, lascia aperte le decisioni su prezzi degli abbonamenti, disponibilità delle funzioni e condizioni di accesso ai modelli.
Giovedì 19 novembre, se il calendario sarà confermato, il simbolo ANT renderà visibile un nuovo rapporto fra il pubblico e l’impresa che sviluppa Claude. Accanto agli utenti arriveranno azionisti interessati alla sua crescita economica. La vera dimensione dell’evento si capirà seguendo ciò che accadrà dopo il collocamento: come le risorse raccolte diventeranno capacità produttiva, quali servizi troveranno clienti e quanto valore l’azienda riuscirà a creare nel tempo. È su questo terreno che la promessa finanziaria dell’AI incontrerà i risultati della sua attività industriale.
Fonti e documentazione
- Anthropic, “Anthropic launches roadshow for proposed initial public offering”, 10 novembre 2026. Condizioni indicative dell’offerta, azioni nuove ed esistenti, fascia di prezzo e simbolo ANT.
- Anthropic, prospetto preliminare e modifica S-1/A depositati presso la SEC, 10 novembre 2026. Dati economici, flussi di cassa, impegni infrastrutturali e struttura dell’operazione.
- Anthropic, prospetto per l’offerta europea depositato presso la SEC, 11 novembre 2026. Calendario previsto, collocamento privato concomitante e proventi netti stimati.
- Anthropic, “IPO Fact Sheet”, novembre 2026. Attività commerciale, dati di crescita e definizione dei ricavi annualizzati.
- Reuters, “Anthropic eyes $1.4 trillion IPO valuation in test of Wall Street’s AI fervor”, 10 novembre 2026. Valutazione sulle azioni in circolazione e su base pienamente diluita.
- Reuters, “Stocks fall ahead of Nvidia earnings and Anthropic IPO”, 16 novembre 2026. Aspettative di mercato più recenti su dimensione e valutazione dell’offerta.
- SEC, “Initial Public Offerings”. Definizione di IPO e rapporto con l’ammissione delle azioni a un mercato.
- Investor.gov, “Updated Investor Bulletin: Investing in an IPO”, 14 ottobre 2022. Prospetto, collocamento e differenza fra prezzo dell’offerta e prezzo di mercato.
- Investor.gov, “Secondary Market”. Definizione del mercato in cui vengono scambiati titoli già esistenti.
- OpenAI, “Confidential submission of draft S-1 to the SEC”, 8 giugno 2026. Deposito riservato dei documenti e assenza di un calendario definitivo per la quotazione.
- OpenAI, “OpenAI raises $122 billion to accelerate the next phase of AI”, 31 marzo 2026. Capitale impegnato nella raccolta privata e valutazione successiva all’investimento.
- Reuters, dichiarazioni di Sam Altman sull’esclusione di un’IPO nel 2026, 12 settembre 2026, ripubblicate da Investing.com.
- CNBC, trascrizione dell’intervista a Sarah Friar a “Squawk on the Street”, 6 novembre 2026. Finanziamenti privati e prospettiva di una quotazione nel 2027.
- Reuters, “Exclusive: OpenAI seeks to accelerate fundraising ahead of Anthropic IPO, sources say”, 19 ottobre 2026, ripubblicato da Euronext il 20 ottobre. Ricostruzione delle trattative di finanziamento privato.
- Fotografie e licenze: Dario Amodei al TechCrunch Disrupt 2023; display del Nasdaq a Times Square; Sam Altman al TechCrunch Disrupt 2019. Crediti completi nelle rispettive didascalie.
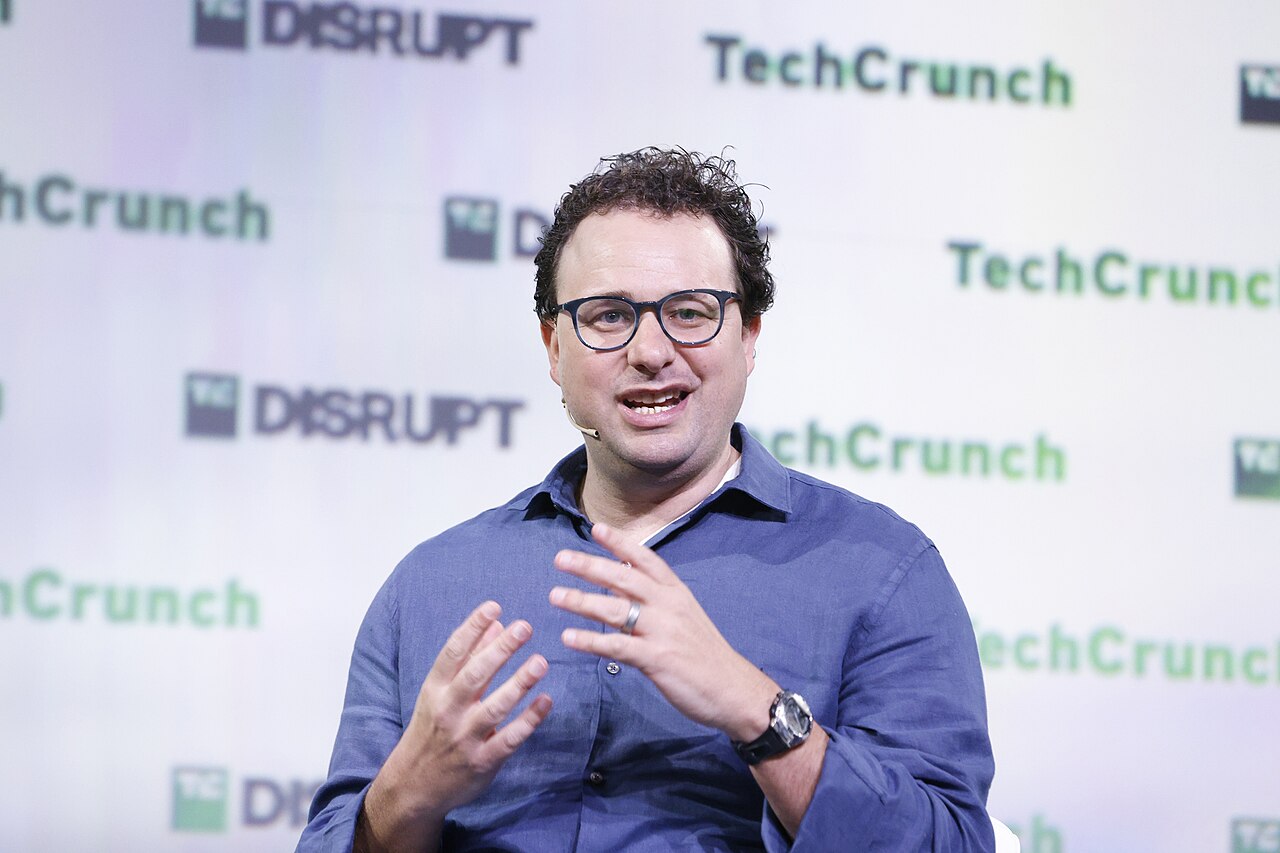
Copertina. Dario Amodei, cofondatore e amministratore delegato di Anthropic, al TechCrunch Disrupt di San Francisco nel settembre 2023. Foto Kimberly White/Getty Images for TechCrunch, via Wikimedia Commons, licenza CC BY 2.0.