L’allarme sulla bolla AI ritorna da anni, alimentato dalla corsa agli investimenti e dalle scosse dei mercati. Ripercorrerne la storia aiuta a distinguere i rischi economici dalle semplificazioni che trasformano ogni ribasso in una sentenza sulla tecnologia. I dati raccontano un’industria con ricavi, infrastrutture e applicazioni già concrete: una base che può sostenere la diffusione dell’AI anche attraverso correzioni finanziarie profonde.
Il 2 novembre 2026 Rai Radio 1 ha dedicato una puntata di Pillole di Eta Beta alla domanda «L’AI vola, le Borse tremano: scoppia la bolla?». È una fotografia efficace del clima di questi giorni. Le notizie sulle spese dei grandi gruppi tecnologici si intrecciano ai ribassi dei titoli e al costo crescente dei finanziamenti. La parola “bolla” offre una spiegazione immediata, capace di tenere insieme fenomeni molto diversi. Proprio questa facilità dovrebbe indurre a esaminare meglio ciò che contiene. [1]
Un conto è chiedersi se l’AI produca risultati utili. Un altro è stabilire quanto guadagneranno le aziende che la sviluppano. Un terzo riguarda il prezzo che gli investitori sono disposti a pagare per quelle aziende. Le risposte possono divergere. Una tecnologia può diffondersi, aumentare la produttività e diventare più accessibile mentre alcuni operatori perdono denaro e determinate azioni subiscono forti correzioni. Il successo industriale di una tecnologia e il rendimento finanziario di chi la finanzia seguono logiche collegate, con esiti che possono essere molto diversi.
Come si è formato l’allarme sulla bolla AI
Gli antecedenti risalgono a prima degli assistenti conversazionali. Il rapporto Lighthill, pubblicato nel 1973, contestava molte aspettative sulla ricerca britannica nell’intelligenza artificiale. Negli anni Ottanta il successo dei sistemi esperti, basati su regole codificate da specialisti, alimentò un’espansione commerciale seguita da una contrazione. Lo storico Thomas Haigh ha ricostruito questi passaggi, mostrando anche quanto sia discutibile descrivere gli anni Settanta come un unico “inverno” della disciplina. Finanziamenti alla ricerca, fortuna commerciale di una particolare soluzione e quotazioni azionarie vanno quindi distinti anche quando si guarda al passato. [2]
Il ciclo attuale acquista una visibilità completamente diversa con l’apertura di ChatGPT al pubblico, il 30 novembre 2022. L’interazione diretta con un sistema capace di scrivere e rispondere rende immediatamente comprensibile una parte delle possibilità dell’AI generativa. Da quel momento si sovrappongono due processi. Gli utilizzatori sperimentano ciò che possono ottenere; gli investitori cercano di anticipare dimensioni e profitti del mercato futuro. Le aspettative finanziarie possono correre molto più velocemente dell’integrazione concreta nelle attività economiche. [3]
Già nel settembre 2023 David Cahn, di Sequoia Capital, pubblicava AI’s $200B Question. Nel giugno 2024 aggiornava il ragionamento con AI’s $600B Question. La questione riguardava i ricavi necessari a sostenere gli investimenti in capacità di calcolo, sulla base di ipotesi esplicite sui costi e sui margini della filiera. Quelle cifre descrivevano un modello economico da verificare. Presentarle come perdite già accertate avrebbe cambiato il significato dell’analisi. Cahn utilizzava direttamente la parola “bolla”, pur considerando probabile una trasformazione duratura e osservando che un calcolo meno costoso avrebbe favorito nuove applicazioni. L’allarme nasceva dunque anche all’interno della finanza tecnologica. [4]
Un episodio del 2024 mostra con particolare chiarezza il ruolo della selezione giornalistica. Il 25 giugno Goldman Sachs pubblicò un dossier sul rapporto fra spesa e benefici dell’AI generativa. Già la copertina accostava gli scettici Daron Acemoglu e Jim Covello a voci più ottimiste interne alla banca. Il 12 luglio 404 Media scelse il titolo «Goldman Sachs: AI Is Overhyped, Wildly Expensive, and Unreliable». Il rapporto conteneva critiche severe; conteneva anche argomentazioni favorevoli. Attribuire alla banca una bocciatura così uniforme riduceva un confronto aperto a una conclusione molto più netta. È in questo passaggio, verificabile confrontando titolo e documento, che si riconosce l’amplificazione. [5]
DeepSeek e il rapporto sui ritorni dell’AI
Nel gennaio 2025 il caso DeepSeek produsse un’altra ondata. Il 27 gennaio Nvidia perse circa il 17% in Borsa, con una riduzione della capitalizzazione vicina a 593 miliardi di dollari, secondo Reuters su dati LSEG. Il mercato stava rivedendo le aspettative sulla domanda di chip e sulla distribuzione dei profitti dopo l’emergere di modelli cinesi competitivi. Quel giorno erano cambiate le valutazioni finanziarie delle aziende coinvolte. La disponibilità di sistemi efficienti aveva, contemporaneamente, allargato le possibilità tecniche a disposizione degli utilizzatori. [6]
Anche il dibattito sui costi richiedeva precisione. Il rapporto tecnico di DeepSeek-V3 stimava in 5,576 milioni di dollari il costo dell’addestramento ufficiale, assumendo un prezzo di noleggio delle GPU H800 pari a due dollari per ora. Gli autori escludevano esplicitamente dal conto la ricerca preliminare e gli esperimenti su architetture, algoritmi e dati. Trasferire quella cifra all’intero sviluppo della tecnologia, o attribuirla indistintamente a modelli diversi, produceva confronti ingannevoli. La maggiore efficienza può ridurre il vantaggio di alcuni fornitori e rendere convenienti nuovi impieghi. Per sapere quale effetto prevalga sulla domanda complessiva servono dati successivi. Una conquista tecnica, da sola, lascia aperta la questione del rendimento di chi vende infrastrutture. [7]
Nell’estate 2025 arrivò il rapporto The GenAI Divide, collegato a Project NANDA. La formula secondo cui il 95% delle organizzazioni osservate otteneva ritorni nulli compariva già nel documento. I giornali riprendevano quindi un’affermazione degli autori. Il rapporto dichiarava però risultati preliminari, interviste a 52 organizzazioni, risposte di 153 dirigenti e l’esame di oltre 300 iniziative pubbliche. Segnalava limiti di campionamento e una finestra temporale breve; diverse misure derivavano dalle interviste, con definizioni di successo variabili. Il punto riguardava soprattutto la difficoltà di trasformare sperimentazioni e integrazioni in risultati economici misurabili. Estenderlo all’inutilità dell’intera AI cancellava proprio le distinzioni necessarie per capire quella difficoltà. [8]
Investimenti, cassa e debito nell’espansione del 2026
Nel 2026 il confronto si è spostato sempre più sulla struttura dei finanziamenti. Un bollettino della Banca dei regolamenti internazionali, pubblicato a gennaio, descriveva il passaggio dalla cassa prodotta dalle aziende a un maggiore impiego di debito. Un altro, del 27 ottobre, analizzava finanziamenti complessi e impegni fuori bilancio. Gli autori rilevavano, per le giornate esaminate del 2026, effetti ancora contenuti e brevi sui mercati obbligazionari più ampi. È una valutazione circoscritta, accompagnata dall’avvertimento che il protrarsi delle emissioni avrebbe potuto cambiare il quadro. Questi studi forniscono una base seria alla discussione. [9]
Le trimestrali di fine ottobre hanno aggiunto numeri concreti. Nel terzo trimestre 2026 Alphabet ha prodotto 42,3 miliardi di dollari di cassa operativa e sostenuto 51,4 miliardi di investimenti, chiudendo con un flusso di cassa libero negativo per 9,1 miliardi. Sul periodo pesava anche il pagamento di una sanzione europea da 5,2 miliardi, oltre all’accumulo di scorte per i sistemi di calcolo. Amazon ha comunicato un flusso di cassa libero negativo per 42,4 miliardi nei dodici mesi conclusi a settembre. Sono periodi diversi, da leggere separatamente. Entrambi i dati spiegano perché gli investitori chiedano con maggiore insistenza quando gli impianti costruiti produrranno ritorni adeguati. [10] [11]
Una lettura rassicurante deve includere questi fatti. La dimensione degli investimenti richiede ricavi futuri consistenti, impianti utilizzati e clienti capaci di pagare. I contratti pluriennali aiutano a programmare la capacità, mentre la loro qualità dipende anche dalla solidità delle controparti. La crescita industriale può quindi convivere con un finanziamento più impegnativo. Affermare che tutto sia già coperto dalla liquidità accumulata negli anni precedenti offrirebbe una fotografia incompleta dell’attuale espansione.
Quando una domanda finanziaria diventa una sentenza
La distorsione comincia quando una domanda finanziaria diventa una sentenza generale sulla tecnologia. Nei titoli si possono perdere il periodo di riferimento, le condizioni di uno scenario e la distinzione fra denaro speso e valore delle azioni. La formula dei “miliardi bruciati” descrive normalmente una diminuzione della capitalizzazione. Quella cifra misura quanto il mercato ha ridotto il valore attribuito ai titoli; equivale a una perdita patrimoniale per chi li possiede. Confonderla con denaro uscito dalle casse dell’impresa conduce a una lettura completamente diversa dei suoi conti.
Un esempio attuale riguarda un’analisi Bain del settembre 2026. Il calcolo ipotizza che nel 2031 la spesa annua per infrastrutture AI raggiunga 1.500 miliardi di dollari. Assumendo investimenti pari al 25% dei ricavi, servirebbe un mercato da 6.000 miliardi annui. Le applicazioni già considerate nel modello porterebbero fra 1.200 e 1.800 miliardi; il resto dovrebbe arrivare da nuove fonti di valore. Sono ipotesi impegnative, che pongono una domanda legittima sui tempi di sviluppo della domanda. Il divario di circa 4.200 miliardi appartiene però a quello scenario futuro. Usarlo come misura di un ammanco già presente nei bilanci cambierebbe sia la data sia la natura del dato. [12]
Il 3 novembre Valori ha ripreso queste stime, passando poi al finanziamento a debito della distanza fra spese e fatturati. L’accostamento può indurre il lettore a sovrapporre ricavi ipotetici del 2031 e fabbisogni finanziari attuali. Lo stesso articolo parla inizialmente di “debito nascosto” e precisa più avanti che alcune cifre riguardano impegni contrattuali, distinti dal debito in senso stretto. La precisazione è corretta e merita la stessa evidenza delle cifre iniziali. Un acquisto futuro, un contratto di locazione e un prestito già erogato richiedono valutazioni differenti, anche quando tutti vincolano le risorse di un’azienda. [13]
Merita attenzione anche il finanziamento circolare. Quando un fornitore investe in un laboratorio e quel laboratorio compra capacità di calcolo dal fornitore, esistono attività industriali effettive e, insieme, una dipendenza finanziaria reciproca. Gli studi della Banca dei regolamenti internazionali e del Fondo monetario internazionale documentano questi intrecci. La conclusione utile riguarda la necessità di osservare quanta domanda arrivi da clienti esterni capaci di sostenere la spesa con il proprio lavoro. La presenza di rapporti incrociati richiede questa verifica; da sola lascia indimostrata l’idea che tutti i ricavi del settore siano fittizi. [14]
La ricorrenza delle ondate si comprende anche attraverso il calendario dei mercati. Ogni trimestrale confronta risultati e aspettative. Un’azienda può crescere e deludere chi si attendeva una crescita ancora maggiore. Tassi di interesse più elevati possono ridurre il valore attribuito a profitti lontani nel tempo. Una nuova tecnologia può spostare i guadagni da una parte della filiera a un’altra. Riunire ogni movimento sotto l’etichetta del crollo imminente produce un racconto semplice, che tende a ripartire da zero a ogni scossa. Le previsioni precedenti e le loro scadenze finiscono sullo sfondo.
L’economia dell’attenzione e gli interessi dell’editoria
Perché questo racconto trova tanto spazio? Una parte della spiegazione riguarda l’economia dell’attenzione. Uno studio pubblicato nel 2023 su Nature Human Behaviour, basato su esperimenti con varianti di titoli del sito Upworthy, ha rilevato che il linguaggio negativo favoriva i clic. Una rianalisi del 2025 ha confermato il risultato sulla negatività anche con una diversa misurazione del contenuto dei titoli. L’effetto riguarda quel contesto sperimentale. Offre una spiegazione plausibile dell’attrattiva di una previsione di crollo; attribuire a questo meccanismo ogni scelta di una redazione richiederebbe altre prove. [15]
Per l’editoria esiste inoltre un interesse economico diretto. Se una parte del pubblico ottiene una risposta senza visitare il sito che ha prodotto l’informazione, cambiano traffico e occasioni di monetizzazione. Nel 2025 Pew Research Center ha esaminato quasi 69.000 ricerche Google di 900 adulti statunitensi. In presenza di un riepilogo AI, i risultati tradizionali venivano cliccati nell’8% delle visite, contro il 15% quando il riepilogo era assente. Lo studio era osservazionale e confrontava ricerche differenti, quindi quei numeri richiedono cautela nell’attribuzione causale. Rendono comunque comprensibile l’attenzione degli editori al cambiamento della distribuzione. [16]
Il rapporto Reuters Institute sulle tendenze del giornalismo nel 2026 descrive questa tensione. Nel campione di 280 dirigenti editoriali di 51 paesi emergeva l’aspettativa di un forte calo del traffico dai motori nei tre anni successivi. Parallelamente, il 64% considerava molto importante l’AI per automatizzare attività interne. Gli editori osservano quindi una tecnologia che può modificare la distribuzione dei loro prodotti e migliorare parti del proprio lavoro. È una posizione economicamente complessa, nella quale possono convivere timore, negoziazione e adozione. [17]
Anche le scelte pubbliche dei gruppi editoriali vanno in direzioni diverse. Il New York Times ha avviato nel dicembre 2023 una causa contro OpenAI e Microsoft per l’uso dei propri contenuti. Il Financial Times ha annunciato nell’aprile 2024 un accordo con OpenAI e l’acquisto di ChatGPT Enterprise per i dipendenti. News Corp ha comunicato il mese successivo una collaborazione pluriennale sui contenuti. Descrivere quasi tutta l’editoria come un fronte ostile uniforme sarebbe quindi eccessivo. È più convincente riconoscere un settore coinvolto direttamente nella trasformazione, con interessi e strategie differenti. [18]
Da questi elementi si può formulare un’interpretazione ragionevole. La concorrenza per l’attenzione premia narrazioni forti; la pressione sul modello economico degli editori può aumentare la sensibilità verso le notizie negative sull’AI. Dimostrare un’intenzione comune di screditarla richiederebbe invece una ricerca sistematica sulla copertura delle testate. La critica più efficace resta quella verificabile, applicata ai singoli testi. Lo stesso criterio vale per i comunicati delle aziende tecnologiche, che hanno tutto l’interesse a presentare nel modo migliore domanda, investimenti e prospettive.
La base industriale: ricavi, infrastrutture e clienti
Per valutare la solidità industriale dell’AI occorre osservare ciò che viene venduto, utilizzato e misurato. Nel trimestre luglio-settembre 2026 Microsoft ha registrato 92,3 miliardi di dollari di ricavi e 45,9 miliardi di utile operativo. La società ha generato 58 miliardi di cassa dalle attività operative e conservato 18,6 miliardi di flusso di cassa libero dopo gli esborsi per investimenti materiali. Microsoft Cloud ha raggiunto 63,9 miliardi di ricavi, con una crescita del 30%. Sono dati di un gruppo e di un insieme di servizi che comprende anche attività diverse dall’AI. Documentano comunque la capacità economica di uno dei principali operatori della sua infrastruttura. [19]
Nello stesso trimestre AWS ha venduto servizi per 46 miliardi di dollari, il 39% in più rispetto a un anno prima, con 17,8 miliardi di utile operativo. Google Cloud ha raggiunto 30,7 miliardi, con una crescita del 103%, sostenuta anche dalle vendite di sistemi TPU. Il cloud comprende molti impieghi e questi fatturati vanno letti rispettandone il perimetro. Le cifre mostrano attività economiche già consistenti, mentre il maggiore assorbimento di cassa riguarda la velocità con cui i gruppi stanno ampliando la capacità futura. [10] [11]
La filiera si estende alla produzione fisica. Nell’ultimo trimestre disponibile al 4 novembre, Nvidia ha comunicato 89 miliardi di dollari di ricavi nel segmento Data Center. La taiwanese TSMC ha dichiarato per il terzo trimestre 2026 un fatturato complessivo di 46,72 miliardi di dollari statunitensi, in crescita del 41,2%. Sono ricavi di fornitori, e TSMC produce anche per impieghi diversi dall’AI. L’Agenzia internazionale dell’energia aggiunge un riscontro materiale, rilevando tramite monitoraggio satellitare una capacità degli impianti specificamente progettati per l’AI più che triplicata nei diciotto mesi osservati dal suo rapporto del 2026. [20]
L’esistenza degli impianti e il fatturato dei fornitori descrivono la costruzione dell’industria. Per valutarne la durata serve guardare anche agli utilizzatori. Inoltre, sommare senza distinzioni le vendite di chip, quelle di capacità cloud e quelle di applicazioni può contare più volte passaggi della stessa catena. La domanda decisiva riguarda il valore ottenuto alla fine di quella catena, quando una persona o un’impresa sceglie di pagare perché il servizio le consente di fare qualcosa di utile.
Adozione, produttività e costi: le misure dell’utilità
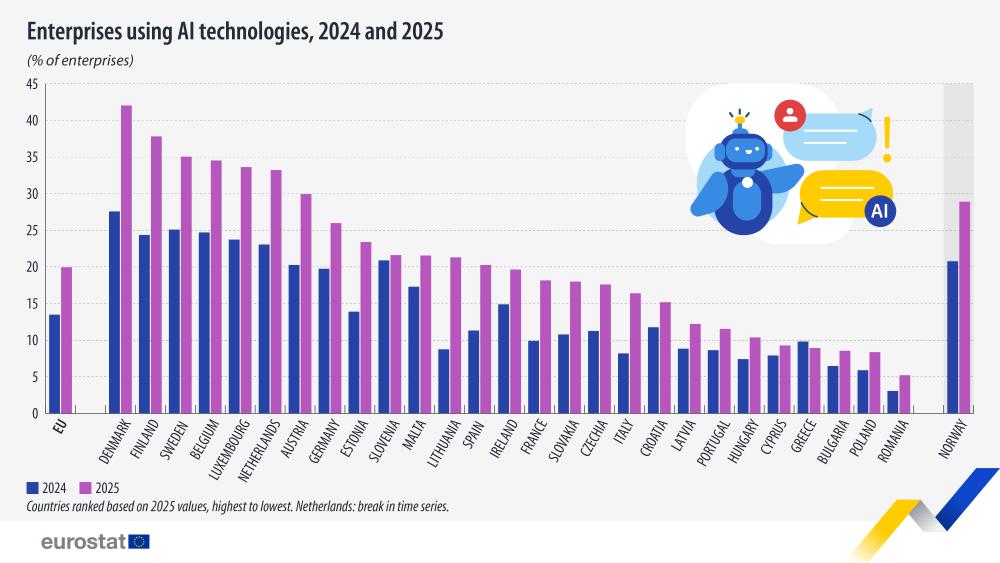
Su questo versante esistono misure indipendenti dai comunicati dei produttori. Eurostat rileva che nel 2025 il 20% delle imprese europee con almeno dieci addetti comprese nell’indagine utilizzava tecnologie AI, rispetto al 13,5% del 2024. Il dato riguarda forme diverse di intelligenza artificiale e un universo statistico definito. Descrive una diffusione già significativa, con molto spazio ancora disponibile. Va anche ricordato che il questionario evolve insieme alle tecnologie. È una misura dell’adozione dichiarata dalle imprese, da affiancare alle informazioni sui risultati ottenuti. [21]
Un’indagine ancora più vicina all’attualità è stata pubblicata dal Reuters Institute il 29 ottobre 2026. Nei sei paesi confrontabili con l’anno precedente, l’uso settimanale dichiarato di sistemi generativi è passato dal 34% al 51%; quello quotidiano dal 16% al 28%. Il sondaggio YouGov riguarda campioni online ponderati e comportamenti riferiti dagli intervistati. Estenderlo all’intera popolazione mondiale sarebbe scorretto. Il risultato rimane rilevante nel suo perimetro e indica una diffusione crescente proprio mentre torna in primo piano il dibattito finanziario. [22]
Esistono poi risultati misurati durante il lavoro. Lo studio di Erik Brynjolfsson, Danielle Li e Lindsey Raymond, pubblicato nel 2025 sul Quarterly Journal of Economics, ha analizzato l’introduzione progressiva di un assistente AI fra 5.172 addetti all’assistenza clienti. La produttività, misurata attraverso i problemi risolti per ora, è aumentata in media del 15%, con effetti diversi secondo l’esperienza dei lavoratori. È un’applicazione specifica in una singola organizzazione. Proprio questa delimitazione rende il risultato utile, perché collega una tecnologia a un’attività e a una misura concreta, senza trasformarlo in una promessa universale. [23]
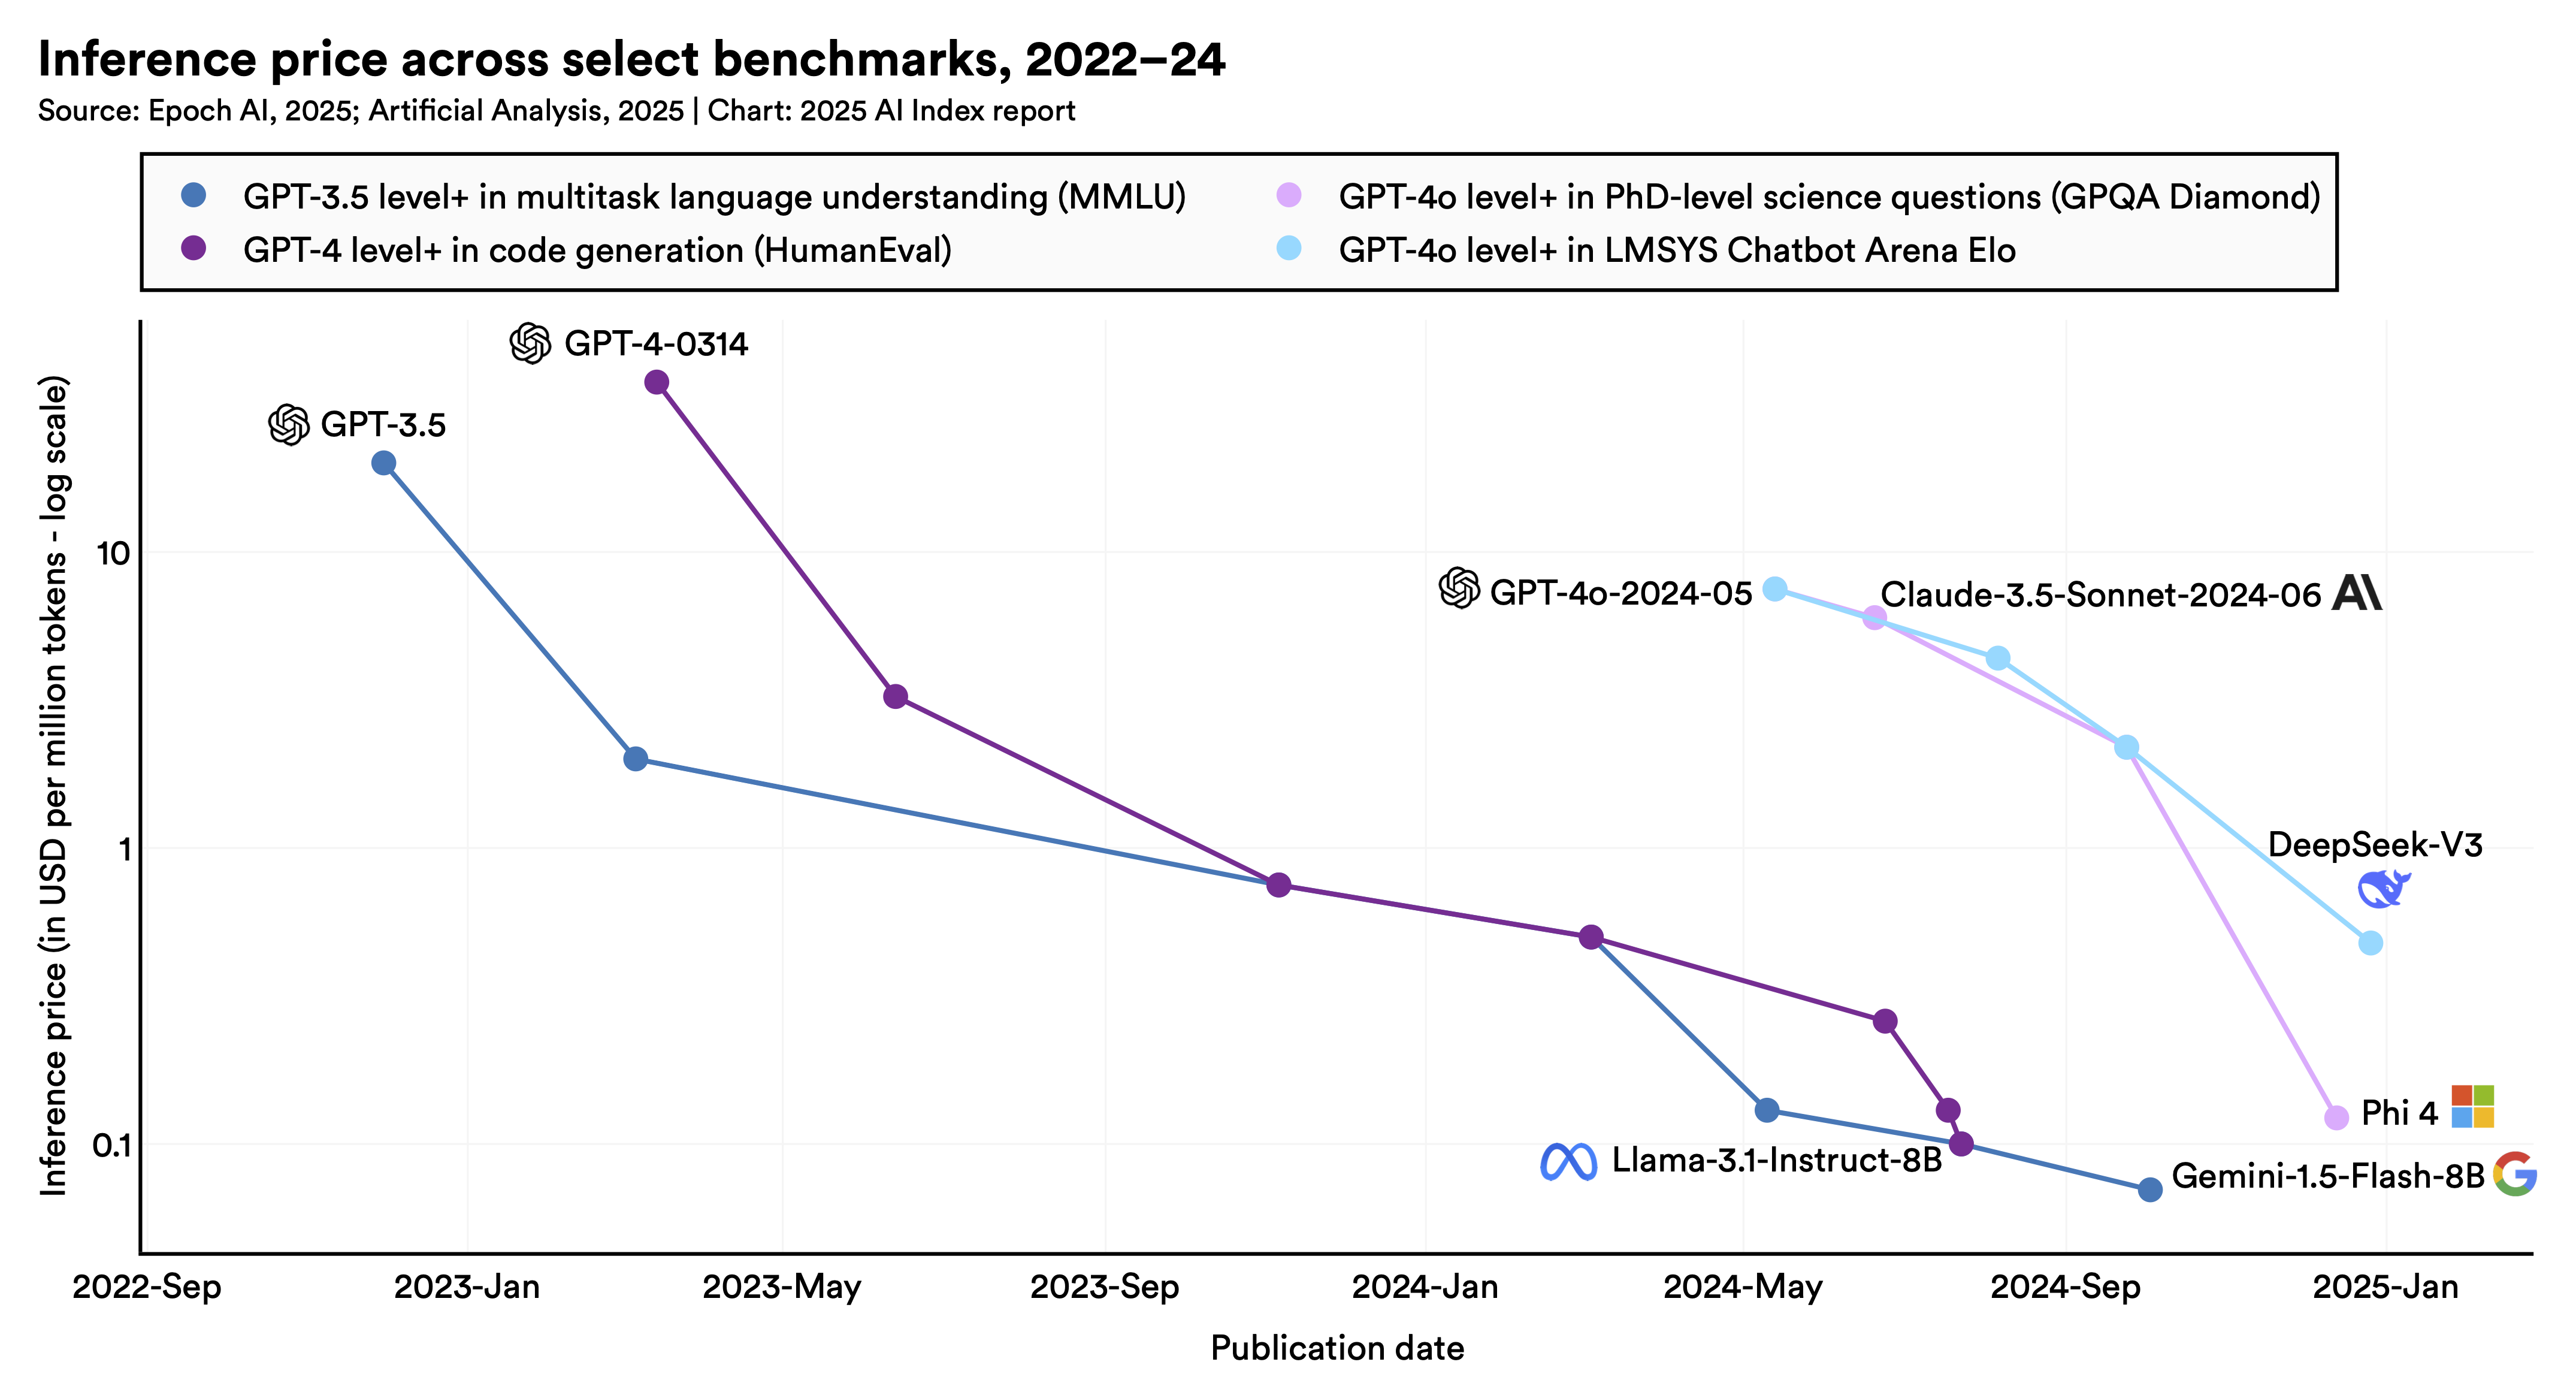
Un ulteriore sostegno alla diffusione arriva dalla diminuzione dei costi di utilizzo. Stanford, nell’AI Index 2025, documenta che il prezzo per ottenere una prestazione comparabile a GPT-3.5 sul benchmark MMLU è sceso da 20 a 0,07 dollari per milione di token fra novembre 2022 e ottobre 2024. È una riduzione superiore a 280 volte a una determinata soglia di capacità. Il dato riguarda l’inferenza, cioè l’uso di un modello già addestrato, e lascia fuori il costo di sviluppare i sistemi più avanzati. Mostra quanto possa cambiare rapidamente la convenienza economica di un’applicazione. [24]
Da qui deriva una possibilità spesso trascurata nel racconto della bolla. Una parte dei vantaggi dell’innovazione può trasferirsi ai clienti attraverso prezzi più bassi e servizi migliori. La concorrenza può comprimere i margini di un fornitore mentre aumenta il valore disponibile per chi utilizza i suoi prodotti. Un’impresa che automatizza un’attività può risparmiare senza che tutto quel risparmio diventi fatturato di un laboratorio AI. Per valutare la trasformazione economica bisogna quindi tenere distinti il valore creato e la quota che ciascun operatore riesce a trattenere.
Che cosa può cambiare dopo una correzione finanziaria
Il richiamo alla bolla di Internet può essere utile se si conserva questa distinzione. La successiva diffusione della rete dimostra che una tecnologia può trasformare l’economia anche dopo il fallimento di molte aspettative finanziarie. Usare quel precedente per promettere rendimenti sarebbe altrettanto improprio quanto utilizzarlo per predire la scomparsa dell’AI. Ogni fase ha costi, modelli commerciali e forme di finanziamento proprie. Nel caso attuale, gli impegni infrastrutturali e il crescente ricorso al credito meritano una lettura specifica.
La fiducia più ragionevole riguarda perciò la continuità di una trasformazione già avviata. Esistono ricavi, impianti, competenze e utilizzatori distribuiti in più economie. Esistono applicazioni con benefici misurati e altre ancora in cerca di un impiego convincente. L’industria può selezionare i progetti, ridimensionare gli investimenti meno produttivi e cambiare protagonisti. Le conoscenze accumulate e le attività per cui l’AI offre un vantaggio restano una base su cui continuare a costruire. Una correzione finanziaria può rallentare questo processo e redistribuirne i costi, senza annullare automaticamente ciò che è già utile.
Per capire la prossima ondata di titoli conteranno soprattutto l’evoluzione dei ricavi provenienti da clienti effettivi, la capacità di finanziare e utilizzare gli impianti, la durata dei benefici ottenuti nelle applicazioni. Una flessione in Borsa risponde a una domanda sul valore atteso dei titoli. Il rinnovo di un contratto risponde a una domanda diversa, legata all’utilità di un servizio per chi lo compra. Mettere insieme questi elementi, rispettandone il significato, permette un giudizio più serio sia dell’entusiasmo automatico sia della previsione di un crollo sempre imminente.
Al 4 novembre 2026, i dati sostengono la fiducia nella consistenza industriale dell’AI e lasciano aperta la discussione sul prezzo finanziario della sua espansione. Questa distinzione offre una rassicurazione fondata. Il settore ha ormai una presenza concreta nel lavoro e nella produzione, verificabile al di là dei comunicati e delle quotazioni. La sua crescita potrà attraversare assestamenti anche profondi. Raccontarli con precisione aiuta a capire quali progetti funzionano, quali aspettative erano eccessive e come una tecnologia sempre più accessibile continuerà a trovare spazio nell’economia.
Fonti e documenti
- Rai Radio 1, Pillole di Eta Beta, 2 novembre 2026. La scheda della puntata documenta il titolo e i temi dell’ondata attuale.
- James Lighthill, Artificial Intelligence: A General Survey; Thomas Haigh, How the AI Boom Went Bust, Communications of the ACM, febbraio 2024.
- OpenAI, Introducing ChatGPT, 30 novembre 2022.
- David Cahn, Sequoia Capital, AI’s $200B Question, 20 settembre 2023, e AI’s $600B Question, 20 giugno 2024.
- Goldman Sachs, Gen AI: too much spend, too little benefit?, 25 giugno 2024; articolo di Jason Koebler su 404 Media, 12 luglio 2024.
- Reuters, cronaca dei mercati del 27 gennaio 2025, ripubblicata da Investing.com.
- DeepSeek-AI, DeepSeek-V3 Technical Report, dicembre 2024, pagina 5.
- Challapally e colleghi, The GenAI Divide: State of AI in Business 2025, luglio 2025. Copia integrale del rapporto originale; metodologia e limiti sono esplicitati nel documento.
- BIS Bulletin n. 120, Financing the AI boom: from cash flows to debt, 7 gennaio 2026; BIS Bulletin n. 140, Building AI on credit: structures and spillovers, 27 ottobre 2026. Analisi degli autori pubblicate dalla Banca dei regolamenti internazionali.
- Alphabet, trascrizione della conferenza sui risultati del terzo trimestre 2026, 28 ottobre 2026.
- Amazon, risultati del terzo trimestre 2026, 29 ottobre 2026.
- Bain & Company, New Innovation Is Required to Fund AI’s $6 Trillion Buildout, 29 settembre 2026.
- Valori, articolo sui finanziamenti all’AI e sull’esposizione di fondi pensione e assicurazioni, 3 novembre 2026.
- BIS Bulletin n. 137, Circular relationships among AI firms, 1 ottobre 2026; Fondo monetario internazionale, analisi dei finanziamenti e delle vulnerabilità finanziarie, 13 ottobre 2026.
- Robertson e colleghi, Negativity drives online news consumption, Nature Human Behaviour, 2023; Reiss e Roggenkamp, rianalisi dello studio, I4R Discussion Paper n. 199, 2025.
- Pew Research Center, Google users are less likely to click on links when an AI summary appears in the results, 22 luglio 2025.
- Reuters Institute, Journalism, media, and technology trends and predictions 2026, gennaio 2026.
- New York Times Company, deposito societario alla SEC, nota sui procedimenti giudiziari, 2026; comunicato Financial Times, 29 aprile 2024; comunicato News Corp, 22 maggio 2024.
- Microsoft, risultati del primo trimestre fiscale 2027 e trascrizione della conferenza, 28 ottobre 2026. Il periodo contabile è luglio-settembre 2026.
- Nvidia, risultati del secondo trimestre fiscale 2027, 26 agosto 2026; TSMC, risultati del terzo trimestre 2026, 15 ottobre 2026; IEA, Key Questions on Energy and AI, 2026.
- Eurostat, 20% of EU enterprises use AI technologies, 11 dicembre 2025. Condizioni di riutilizzo dei contenuti Eurostat.
- Reuters Institute, Generative AI and News Report 2026, 29 ottobre 2026.
- Brynjolfsson, Li e Raymond, Generative AI at Work, versione collegata all’articolo pubblicato nel Quarterly Journal of Economics, volume 140, 2025.
- Stanford HAI, AI Index 2025, Research and Development; rapporto completo e licenza di riutilizzo.