La ricerca online ha assunto un volto diverso. La pagina dei risultati, che un tempo era un semplice elenco di link, oggi in molti casi si presenta già come una risposta completa: testi articolati, spiegazioni integrate, riferimenti a piè di pagina che l’utente raramente apre. Da quando Google ha introdotto le AI Overviews e, più di recente, AI Mode, la dinamica di fruizione si è spostata verso un’interazione che chiude il bisogno informativo dentro la SERP. Microsoft ha innestato l’intelligenza artificiale nel cuore di Edge e Bing con Copilot; nuovi software di navigazione e assistenti conversazionali stanno diventando intermediari tra utenti e contenuti. Sulla scia di questa trasformazione, si impone un’analisi quantitativa: come cambiano i flussi di traffico verso gli editori, con quali effetti sui ricavi e sugli abbonamenti, e che traiettorie possiamo aspettarci per i prossimi cinque-dieci anni. Le evidenze empiriche raccolte negli ultimi mesi offrono una base per stimare ordini di grandezza e costruire scenari, pur con cautele dovute alla forte variabilità tra testate, generi e mercati.
I comportamenti d’uso stanno mutando proprio dove la visibilità conta di più. Nel marzo 2025, un’analisi del Pew Research Center su un ampio campione di ricerche ha mostrato che quando la pagina di Google espone un riepilogo generato con intelligenza artificiale la propensione al clic diminuisce: circa 8% di visite con clic su un risultato tradizionale contro il 15% osservato in assenza di riepilogo; il clic sui link citati dentro il riepilogo resta vicino all’1%. In più, di fronte a una pagina con riepilogo cresce anche la quota di sessioni che terminano senza alcun clic, un segnale di “soddisfazione in SERP” che sottrae visite alla destinazione editoriale.
Sul piano dell’impatto per i siti di informazione, un lavoro su centinaia di migliaia di keyword elaborato su base dati di strumenti SEO e sintetizzato da associazioni di categoria indica che, a parità di posizionamento, la presenza di AI Overviews riduce il click-through medio sul primo risultato di oltre un terzo nel confronto marzo 2024–marzo 2025. Nelle settimane di maggio–giugno 2025 diversi editori hanno inoltre registrato cali di referral da Google compresi fra l’1% e il 25% anno su anno, con mediana negativa in maniera ricorrente. Questi andamenti non si limitano all’informazione generalista e toccano anche altri verticali, ma per le testate news il peso è più evidente perché gran parte delle ricerche che attivano i riepiloghi sono di tipo informativo.
Google, dal canto suo, ha diffuso una lettura macro secondo cui il volume totale di clic organici inviati al web sarebbe relativamente stabile anno su anno, con una presunta crescita della “qualità” media dei clic. È un punto di vista aggregato che non annulla gli effetti micro settoriali osservati dagli editori e che va tenuto come cornice quando si costruiscono scenari a medio termine, senza per questo modificare le evidenze locali sui cali di click-out nelle pagine con riepilogo.
Nel frattempo, l’accesso alle notizie attraverso assistenti e chatbot cresce. Il Digital News Report del Reuters Institute rileva che una quota non trascurabile di utenti usa strumenti conversazionali per informarsi, con differenze generazionali marcate. È un consumo che aggira l’articolo pieno, valorizza il riassunto e spesso non richiede di “entrare” nel sito originario; la fotografia è globale e tocca anche l’Italia.
Nei canali conversazionali emergono tendenze analoghe. Un’analisi su oltre un miliardo di citazioni mostra che, nell’arco di poche settimane, i rimandi esterni generati da ChatGPT sono diminuiti del 52%, mentre le citazioni si sono concentrate su pochi domini ‘answer-centrici’ come Reddit e Wikipedia, che insieme toccano oltre un quinto del totale. Per l’informazione giornalistica il segnale è diretto: le fonti che offrono spiegazioni comparabili e accessibili guadagnano terreno, mentre le testate che mantengono pagine costruite per la sola conversione o per la distribuzione automatica perdono visibilità. La volatilità dei click innescata da semplici ritocchi dei pesi conferma quanto sia fragile l’economia editoriale dipendente dal referral, soprattutto in un ecosistema che tende a chiudere il bisogno informativo già a monte.
Per stimare l’impatto economico su grandi testate italiane conviene partire dai bilanci dei gruppi editoriali. RCS MediaGroup indica ricavi digitali per oltre duecento milioni di euro, di cui circa centocinquanta milioni attribuibili alla pubblicità online, e comunica centinaia di migliaia di clienti digitali per il Corriere della Sera. Questi numeri offrono un ordine di grandezza del “peso digitale” su cui si scaricano le variazioni di traffico da motore. GEDI, controllante di la Repubblica, segnala crescita a doppia cifra degli abbonati digitali e un’audience quotidiana online nell’ordine di milioni di utenti unici, con una componente pubblicitaria molto rilevante nel mix dei ricavi.
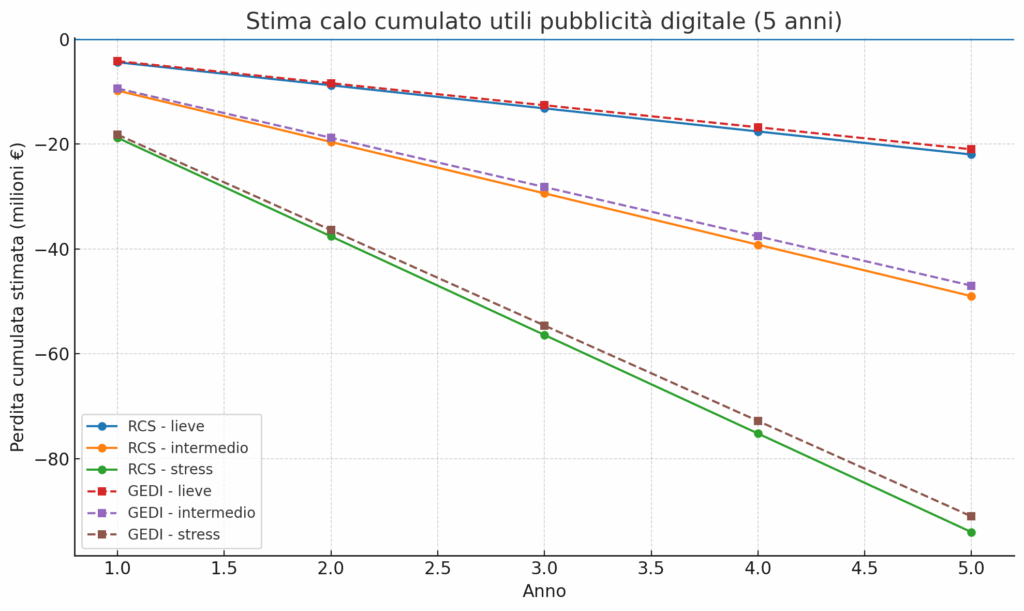
A valle di queste evidenze, il modello di stima su cinque anni si concentra sulla pubblicità digitale, la linea più direttamente proporzionale ai volumi di pagine viste. L’ipotesi di base è che circa il 35% delle pagine viste delle grandi testate derivi da Google Search e Discover nel loro complesso; è una media prudente coerente con il peso del search rispetto ad altre fonti. Si assumono tre traiettorie per il solo referral da Google Search: declino annuo lieve pari al 3%, intermedio al 7%, e scenario di stress al 15%. L’effetto sull’intero inventario pubblicitario digitale si ottiene moltiplicando la variazione del segmento Search per il suo peso sul totale delle pagine viste. In assenza di variazioni dei CPM e di shock esterni, la perdita annua di ricavi digitali è approssimativamente proporzionale alla riduzione dei volumi.
Applicando il modello a RCS, con una base di circa 146 milioni di euro di pubblicità online, si ottiene un intervallo di perdita cumulata su cinque anni che va da circa 22 milioni di euro nello scenario lieve a 49 milioni nello scenario intermedio, fino a circa 94 milioni nello scenario stress. In termini annuali, all’anno cinque la perdita ricorrente sarebbe rispettivamente nell’ordine di 7,2 milioni, 15,6 milioni e 28,5 milioni rispetto a un baseline piatto. Le cifre non vanno intese come previsioni puntuali ma come stime d’ordine di grandezza coerenti con i tassi di contrazione del click-out osservati nelle ricerche informazionali.
Ripetendo lo stesso esercizio con GEDI e assumendo, per costruzione, una base di pubblicità digitale nell’intorno di 140 milioni di euro, le perdite cumulate su cinque anni risultano similari: circa 21 milioni nello scenario lieve, 47 milioni nell’intermedio e 91 milioni nello stress, con una perdita annua ricorrente al quinto anno compresa tra 6,9 e 27,3 milioni. La composizione ricavi tra quotidiani del gruppo e brand verticali può attenuare o amplificare l’effetto, ma l’ordine di grandezza resta comparabile.
Sul fronte degli abbonamenti, l’impatto discende in primo luogo dal reclutamento di nuovi lettori paganti. Se una quota significativa delle “prime visite utili” nasce da ricerca e se il tasso di clic cala dove compaiono i riepiloghi, i tassi di acquisizione tendono a comprimersi. Una quantificazione prudente, a parità di churn e di prezzo medio, parte dall’assunto che il 40% delle nuove sottoscrizioni derivi da funnel iniziati su Google e che il referral da Search cali del 15% annuo per alcuni anni: l’effetto sulle “nuove attivazioni” si colloca vicino al 6% annuo, con ricadute che si riflettono nel tempo sulla base abbonata e quindi sul ricavo ricorrente.
A complicare il quadro c’è lo spostamento del punto di mediazione. Gli assistenti conversazionali e i browser a forte componente di intelligenza artificiale intercettano una quota crescente di query e sessioni; lo share dei browser dominanti e l’integrazione di funzioni generative direttamente nell’interfaccia di navigazione spostano più in alto nella catena l’interfaccia che filtra la domanda. In parallelo, i referral da piattaforme conversazionali verso i siti mostrano una crescita rapida su scala globale, pur restando, allo stato attuale, volumi piccoli rispetto alla ricerca tradizionale e quindi insufficienti, da soli, a compensare la rarefazione dei clic nelle query informazionali.
Sul medio periodo, tre variabili pesano sul profilo delle perdite: la penetrazione delle superfici generative nella ricerca informativa, l’evoluzione dei prodotti di scoperta proprietari come Discover e la velocità con cui i canali conversazionali extra-Google incrementano i rimandi. Se la quota di query coperte da riepiloghi continua a crescere, l’erosione del click-out tende a consolidarsi su livelli più bassi; se Discover mantiene fasi di spinta discontinua, le oscillazioni di traffico resteranno elevate; se i rimandi dai sistemi conversazionali accelerano, potranno assorbire una frazione crescente della domanda, ma con un profilo ancora lontano dai volumi dello storico search.
Nell’orizzonte a cinque anni, la pubblicità digitale dei principali gruppi italiani esposti al search mostra quindi una possibile riduzione cumulata nell’intervallo di decine di milioni di euro, con punte superiori ai novanta milioni negli scenari più severi per ciascun gruppo di dimensioni simili a RCS o GEDI. A dieci anni, la traiettoria dipenderà soprattutto dall’equilibrio tra riepiloghi in pagina, scoperta proprietaria e canali conversazionali: all’interno di questa forbice si collocano le stime economiche qui proposte, che combinano dati osservati e ipotesi esplicite sul peso del search nei flussi editoriali.
Se si amplia lo sguardo dai singoli gruppi analizzati al perimetro dell’industria italiana dell’informazione online, l’ordine di grandezza delle perdite emerge con sufficiente nitidezza. La stima parte da ipotesi esplicite: circa il 35% delle pagine viste dei publisher proviene dall’ecosistema Google tra Search e Discover; l’erosione rilevata riguarda il solo traffico da Search; tre traiettorie annuali sul referral descrivono il ventaglio plausibile nel prossimo quinquennio, con cali del 3%, del 7% e del 15%. Il legame tra pagine viste e ricavi pubblicitari digitali viene assunto proporzionale, a parità di CPM e di mix prodotto.
Applicando queste ipotesi e scalando dai bilanci dei principali operatori al mercato nel suo complesso, la contrazione cumulata dei ricavi pubblicitari digitali in cinque anni si colloca, a seconda dello scenario, in tre intervalli: nello scenario lieve l’industria perde nell’ordine di 55–80 milioni di euro; nello scenario intermedio la forchetta sale a 125–175 milioni; nello scenario di stress converge tra 245 e 335 milioni. Le differenze tra i range rispecchiano sia l’incertezza sulla quota Search effettiva dei singoli editori sia la variabilità con cui i riepiloghi generativi si accendono sulle query informative.
Traducendo le stime in media annua, l’impatto equivale a circa 11–16 milioni di euro l’anno nello scenario lieve, 25–35 milioni nello scenario intermedio e 49–67 milioni nello scenario di stress, sempre rispetto a una linea di base piatta. Il profilo temporale non è lineare in senso stretto, ma su cinque anni l’area sotto la curva restituisce grandezze di questo ordine.
Il perimetro dei numeri qui riportati riguarda esclusivamente la pubblicità digitale legata ai volumi di pagina; gli effetti indiretti sugli abbonamenti incidono a parte e possono aggiungere, nel tempo, ulteriori decine di milioni di euro al saldo negativo, senza essere inclusi nelle cifre sopra. Restano inoltre variabili di contesto non trascurabili: la volatilità di Discover, la crescita dei rimandi da strumenti conversazionali extra-Google, le differenze strutturali tra testate nazionali e verticali tematiche. Dentro questi margini, le stime forniscono una misura del “peso economico” del passaggio da ricerca a risposta nelle query informative.
Fonti:
- Pew Research Center — analisi sul comportamento di clic e la “soddisfazione in SERP” in presenza di riepiloghi generativi (2025).
- Digital Content Next — briefing e dataset aggregati su cali di referral da Google per gli editori associati (2024–2025).
- Google — comunicazioni ufficiali sul traffico organico inviato al web e su AI Overviews / AI Mode (post e note per inserzionisti, 2024–2025).
- Reuters Institute for the Study of Journalism — Digital News Report 2025 (sezione su uso di chatbot e assistenti per informarsi).
- RCS MediaGroup — Relazione finanziaria annuale 2024 e presentazioni agli investitori 2025 (ricavi digitali e pubblicità online).
- GEDI Gruppo Editoriale — comunicazioni societarie 2023–2025 su abbonati digitali, audience e composizione ricavi.
- Statcounter — quote di mercato dei browser a livello globale (rilevazioni 2025).
- Similarweb — report su referral provenienti da piattaforme conversazionali; coperture e analisi di Digiday e TechCrunch (2024–2025).
- Ahrefs e Sistrix — studi su dataset di keyword e stime di CTR in presenza di riepiloghi generativi (2024–2025).

Dalla bozza al libro finito: GPT-5 come motore, tu al comando. Prezzo di lancio 9,99 €
Titolo Area
Descrizione...
Volumi & Risorse